Quand vous vendez les parts sociales ou les actions de votre société, le gain réalisé est une plus-value de cession de titres, imposée à votre nom. Ce que vous gardez vraiment après la vente dépend de cet impôt : mieux vaut l’anticiper que le découvrir.
Qu’est-ce que la plus-value de cession de titres ?
C’est, en principe, le gain que vous réalisez entre le prix auquel vous avez acquis ou souscrit vos titres et le prix auquel vous les vendez. Elle se déclare avec les revenus de l’année de la vente, et l’impôt se paie l’année suivante.
Point important : l’imposition porte sur l’année de la vente, même si une partie du prix vous est payée plus tard. Voir Crédit vendeur : faut-il l’accepter ?
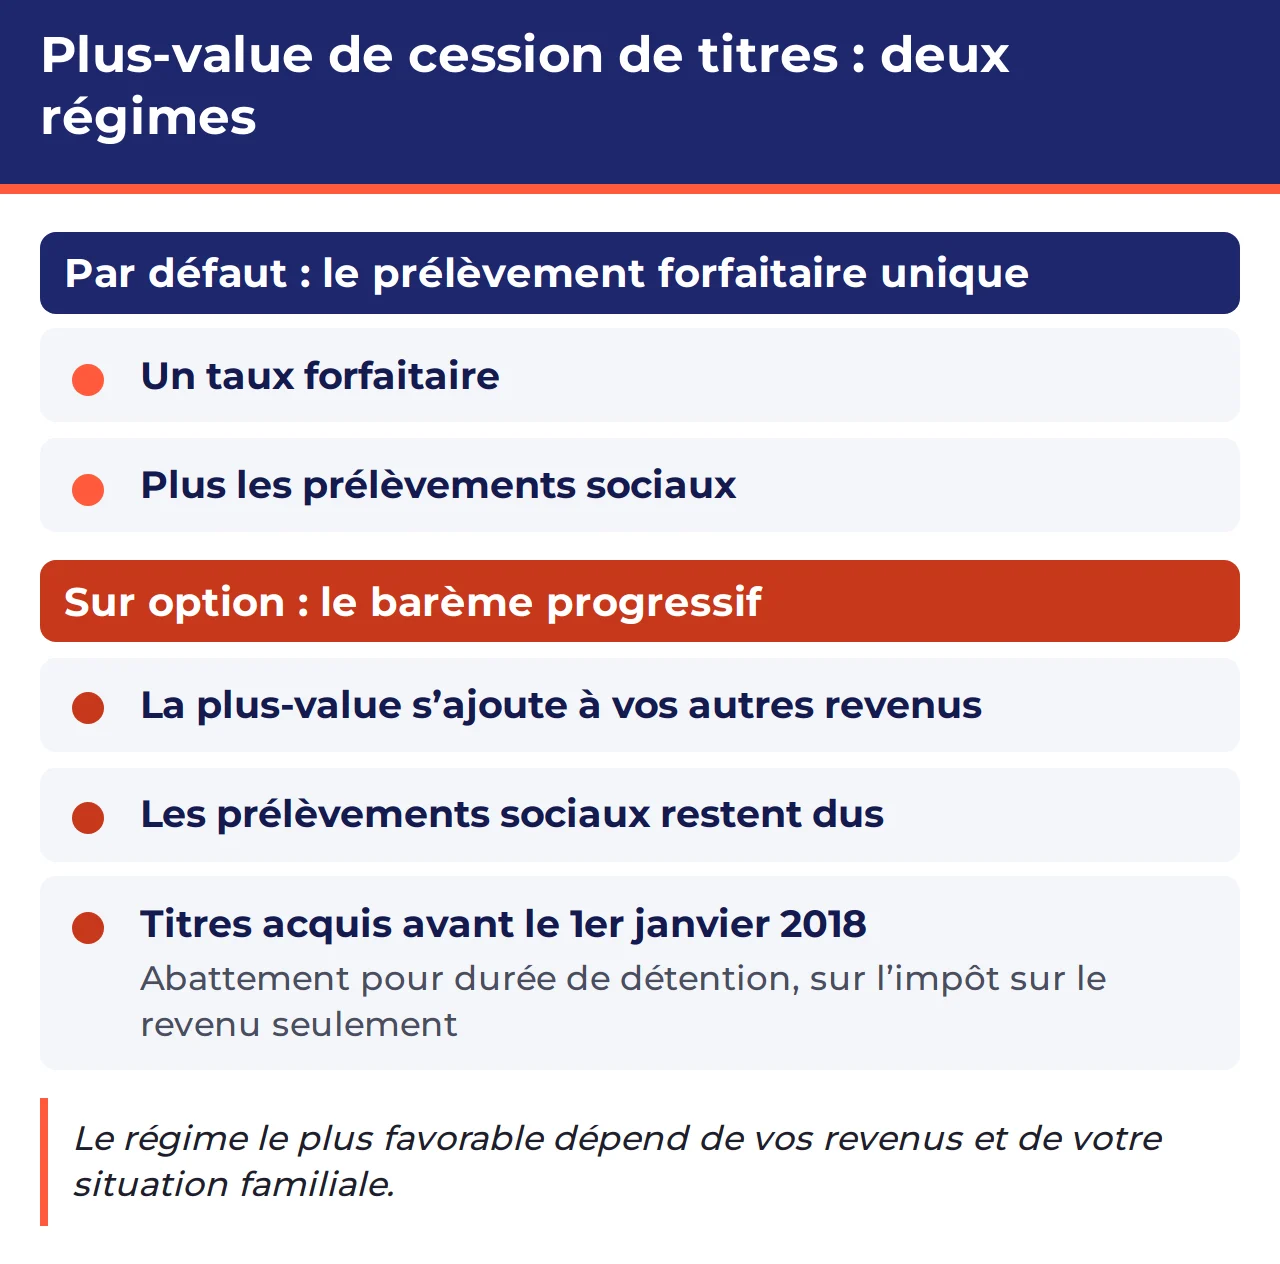
Deux régimes d’imposition
Par défaut : le prélèvement forfaitaire unique
La plus-value est imposée à un taux forfaitaire, auquel s’ajoutent les prélèvements sociaux.
Sur option : le barème progressif
Vous pouvez choisir d’ajouter la plus-value à vos autres revenus et de l’imposer selon le barème progressif de l’impôt sur le revenu. Les prélèvements sociaux restent dus. Si vos titres ont été acquis avant le 1er janvier 2018, cette option ouvre droit à un abattement pour durée de détention, qui réduit la plus-value soumise à l’impôt sur le revenu, mais pas celle soumise aux prélèvements sociaux.
Le régime le plus favorable dépend de l’ensemble de vos revenus et de votre situation familiale : la réponse n’est pas la même pour tous, et elle se vérifie avec votre expert-comptable.
Le problème : découvrir l’impôt après la signature
Pendant la négociation, toute l’attention se porte sur le prix. Pourtant, ce qui compte pour vous, c’est ce qui reste une fois l’impôt payé. Or certains dispositifs qui réduisent ou reportent l’impôt ne s’appliquent que si les conditions sont réunies avant la vente, ou au moment de la vente. Une fois l’acte signé, il peut être trop tard pour en bénéficier.
Pourquoi le prix net compte plus que le prix affiché
Deux offres au même prix peuvent laisser au vendeur des sommes très différentes, selon la façon dont la vente est organisée, le moment où elle intervient et votre situation personnelle. Raisonner sur le prix affiché, c’est négocier sur un chiffre qui n’est pas celui que vous encaisserez.
Exemple type : le même prix, deux résultats
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Deux dirigeants vendent leur société au même prix. Le premier n’a regardé la fiscalité qu’après la signature : il découvre le montant de l’impôt au moment de la déclaration. Le second avait fait le point bien avant : il savait quels dispositifs pouvaient le concerner, et à quelles conditions.
À prix égal, le second sait exactement ce qu’il gardera. Le premier le découvre trop tard.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Les dispositifs à connaître
Plusieurs dispositifs prévus par la loi peuvent réduire, reporter ou étaler l’impôt. Chacun obéit à des conditions précises, à faire vérifier avant la vente :
- l’abattement fixe pour le dirigeant qui part à la retraite (article 150-0 D ter du code général des impôts) : réservé aux dirigeants de PME qui cèdent leurs titres, cessent toute fonction dans la société et partent à la retraite peu avant ou peu après la vente, avec des conditions de durée de détention et de fonction. Voir Abattement retraite du dirigeant : le 150-0 D ter ;
- l’apport des titres à une holding avant la vente (article 150-0 B ter) : l’imposition de la plus-value est reportée, mais le report peut prendre fin si la holding revend rapidement les titres sans réinvestir une part importante du prix dans des activités éligibles. Voir Apport-cession (150-0 B ter) : vendre via une holding ;
- l’étalement du paiement de l’impôt en cas de crédit vendeur (article 1681 F) : possible sous des conditions strictes, notamment de taille de l’entreprise, de part du capital cédée et de garanties à fournir ;
- les moins-values : sous conditions, elles peuvent venir réduire les plus-values de même nature.
Enfin, pour les foyers dont le revenu fiscal de référence est élevé, une contribution sur les hauts revenus peut s’ajouter : une vente importante peut à elle seule vous y rendre redevable.
Titres ou fonds de commerce : deux régimes différents
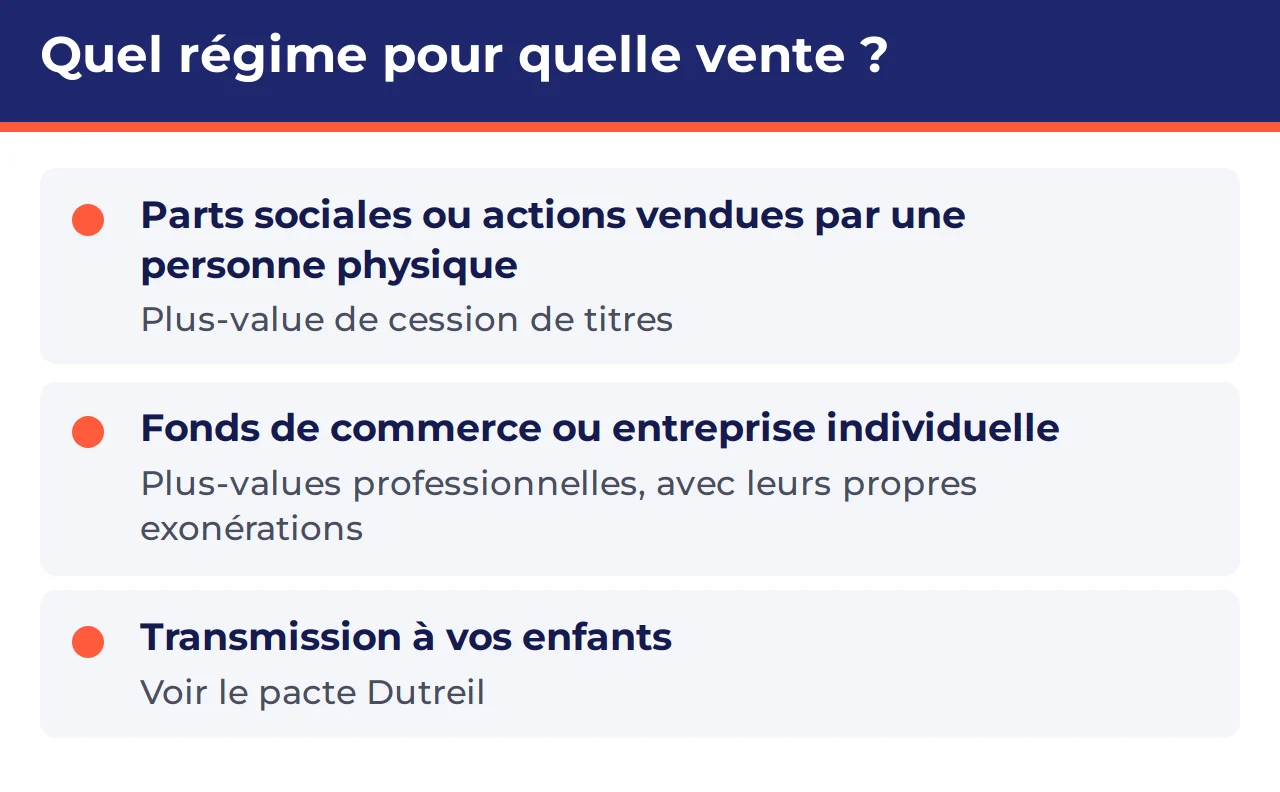
Ce dossier concerne la vente de parts sociales ou d’actions par une personne physique. Si vous vendez un fonds de commerce ou une entreprise individuelle, c’est le régime des plus-values professionnelles qui s’applique, avec ses propres exonérations : voir Cession de fonds de commerce : vendre votre affaire. Et si vous envisagez de transmettre à vos enfants, voir Pacte Dutreil : transmettre à vos enfants.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire dans ce dossier
Abattement retraite du dirigeant : le 150-0 D ter
Un dispositif réservé au dirigeant qui part à la retraite.
Apport-cession (150-0 B ter) : vendre via une holding
Le principe du report et ses contraintes.
Exonération 151 septies : petites entreprises
Pour les plus-values professionnelles des petites entreprises.
238 quindecies : exonérer la vente de votre fonds
Une exonération liée à la valeur des éléments cédés.
Pacte Dutreil : transmettre à vos enfants
Transmettre à titre gratuit, sous engagements.
Questions fréquentes
Quel abattement s’applique à la plus-value de cession de parts sociales ?
Deux abattements peuvent exister, sous conditions : l’abattement pour durée de détention, réservé aux titres acquis avant le 1er janvier 2018 et à l’option pour le barème progressif, et l’abattement fixe du dirigeant qui part à la retraite. Leurs conditions sont précises : faites-les vérifier par votre expert-comptable.
Peut-on éviter l’impôt sur la plus-value ?
La loi prévoit des dispositifs qui réduisent, reportent ou étalent l’impôt, chacun sous conditions. Plusieurs d’entre eux se préparent avant la vente. Il n’existe pas de solution valable pour tous : tout dépend de votre situation.
Existe-t-il une taxe spéciale sur les grosses plus-values ?
La taxe sur les plus-values élevées prévue par le code général des impôts concerne les plus-values immobilières. Pour la vente des titres de votre société, ce sont les règles des plus-values mobilières qui s’appliquent ; une contribution sur les hauts revenus peut toutefois s’ajouter si votre revenu fiscal de référence est élevé.
Quand paie-t-on l’impôt sur la plus-value ?
La plus-value se déclare avec les revenus de l’année de la vente, et l’impôt est payé l’année suivante. Même si une partie du prix est payée plus tard, l’imposition porte en principe sur l’année de la vente.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle ne remplace pas l’examen de votre situation personnelle.
Les points à faire vérifier par votre expert-comptable
- le régime d’imposition applicable à votre plus-value, au regard de l’ensemble de vos revenus et de votre situation familiale ;
- les dispositifs prévus par la loi qui pourraient vous concerner, et si vous en remplissez les conditions ;
- les conséquences fiscales d’une partie du prix payée plus tard ;
- le montant que vous conserverez après l’impôt et les prélèvements sociaux.
Et côté préparation de la vente, ces questions restent ouvertes :
- Comment préparer la vente de votre société bien avant de signer ?
- Comment négocier le prix et les conditions de la vente jusqu’à la signature ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Impôt sur le revenu – Plus-values sur valeurs mobilières – Service Public
- Qui doit payer la contribution exceptionnelle sur les hauts revenus ? – Service Public
- RPPM – Plus-values sur biens meubles incorporels – Modalités d’imposition – Fait générateur – Règles générales de détermination du fait générateur (BOI-RPPM-PVBMI-30-10-10) – BOFiP-Impôts
- RFPI – Taxe sur les plus-values immobilières élevées (BOI-RFPI-TPVIE) – BOFiP-Impôts
- Code général des impôts – Articles 150-0 A à 150-0 F – Légifrance
- Code général des impôts – Article 150-0 D ter – Légifrance
- Code général des impôts – Article 150-0 B ter – Légifrance
- Code général des impôts – Article 1681 F – Légifrance