« Une partie du prix pourra être payée plus tard. » Proposée au bon moment, cette phrase peut faire avancer une vente. Le crédit vendeur n’est pas une simple concession : c’est souvent un levier pour trouver le bon repreneur et défendre votre prix.
Le crédit vendeur, c’est quoi ?
Le crédit vendeur consiste, pour le vendeur, à accepter qu’une partie du prix de vente soit payée plus tard, selon un échéancier convenu. Concrètement, vous financez vous-même une partie de l’acquisition, aux côtés de l’apport du repreneur et de son prêt bancaire. Il se distingue du complément de prix (earn-out), qui dépend des résultats futurs de l’entreprise : avec un crédit vendeur, le montant est fixé dès la signature, seul son paiement est étalé.
Ce que le crédit vendeur vous apporte
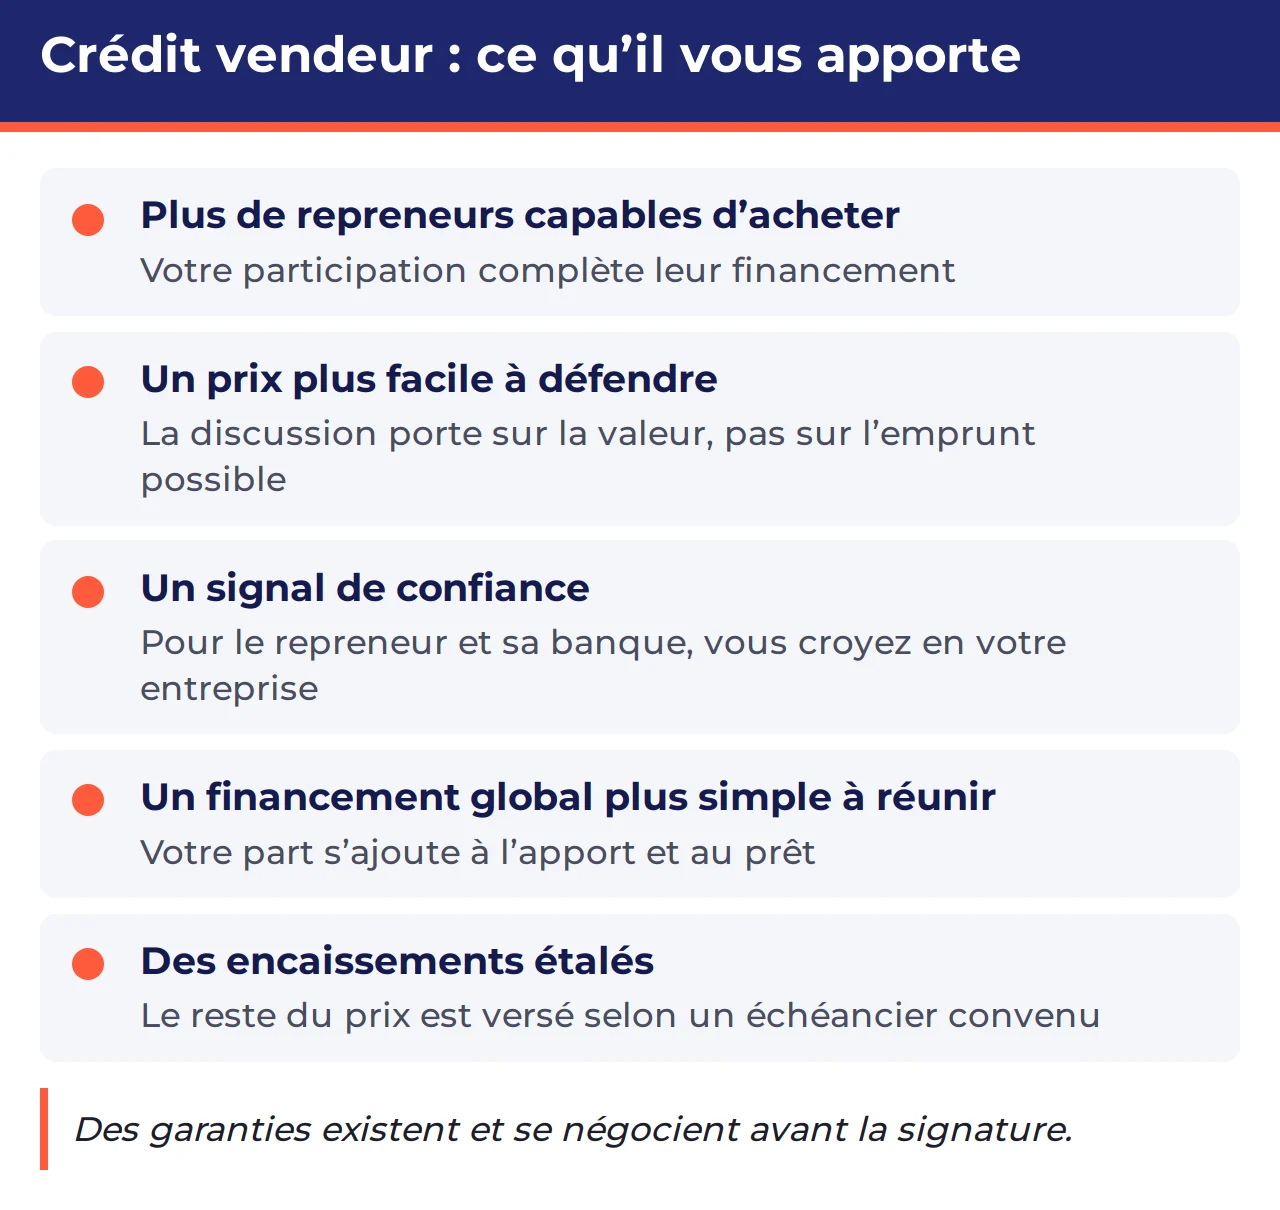
Bien utilisé, le crédit vendeur sert d’abord le vendeur :
- plus de repreneurs capables d’acheter : de nombreux candidats sérieux ont le profil pour reprendre votre entreprise, mais pas la totalité du financement ; votre participation leur ouvre la porte ;
- un prix plus facile à obtenir et à défendre : quand le financement suit, la discussion porte sur la valeur de l’entreprise, plutôt que sur ce que le repreneur peut emprunter ;
- un signal de confiance : en acceptant d’être payé en partie plus tard, vous montrez au repreneur et à sa banque que vous croyez en l’avenir de votre entreprise ;
- un financement global plus simple à réunir : votre part s’ajoute à l’apport du repreneur et à son prêt, et peut faciliter l’accord de sa banque ;
- des encaissements étalés : une partie du prix vous est versée au fil du temps, selon un échéancier fixé dès la signature.
Pourquoi les repreneurs y sont attentifs
Pour un repreneur, le crédit vendeur complète l’apport et le prêt bancaire quand ils ne suffisent pas. Il montre aussi à sa banque que l’ancien dirigeant reste confiant dans la suite. Enfin, il prolonge le lien entre vous deux pendant la transition, ce qui rassure sur la reprise des clients, des équipes et des savoir-faire.
Proposer un crédit vendeur, ou l’accepter quand il est demandé, peut donc rendre votre entreprise plus attractive que celle d’un vendeur qui exige tout, tout de suite.
Ce qu’il change dans la vente
Le crédit vendeur fait partie des conditions du prix, au même titre que le montant lui-même ou les garanties. Il peut faire la différence entre une vente qui se conclut et une vente qui échoue faute de financement. C’est pourquoi il se pense avec l’ensemble du montage de la vente, et non comme un détail réglé à la dernière minute.
Ce qu’il faut garder en tête
Être payé en partie plus tard suppose que l’entreprise continue de bien fonctionner après votre départ : le crédit vendeur reste lié à la réussite du repreneur. Sa durée compte aussi, car plus elle est longue, plus vous attendez pour disposer de l’ensemble de votre prix. Ces points ne remettent pas en cause l’intérêt du crédit vendeur ; ils expliquent pourquoi il se prépare, et pourquoi il s’accompagne de garanties.
Exemple type : un crédit vendeur qui débloque la vente
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant reçoit deux offres. La plus élevée vient d’un candidat qui connaît bien le métier, mais dont la banque hésite à financer la totalité de l’achat. En acceptant qu’une partie du prix soit payée plus tard, avec des garanties prévues dès le départ, le dirigeant permet à ce repreneur d’obtenir son prêt. La vente se conclut au prix qu’il souhaitait, avec l’acheteur qu’il préférait.
Préparé en amont, le crédit vendeur a servi la vente au lieu de la subir.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Des garanties existent, et se négocient
Le crédit vendeur ne se résume pas à un échéancier. Des garanties, des sûretés et des clauses du contrat peuvent protéger le vendeur. Elles se négocient avant la signature, et doivent être adaptées à la vente et correctement rédigées pour jouer pleinement leur rôle.
Pour la vente d’un fonds de commerce, la loi prévoit un privilège au profit du vendeur sur le fonds vendu ; il n’est opposable aux tiers qu’après inscription (Code de commerce, articles L141-5 et L141-6). Ce sujet relève de votre avocat.
Et la fiscalité ?
Le calendrier de l’impôt ne suit pas forcément celui des paiements. Selon la nature de la vente et votre situation, l’imposition de la plus-value peut porter sur des sommes que vous n’avez pas encore encaissées. Faites examiner ce point avec votre expert-comptable avant de signer.
Sous certaines conditions, l’article 1681 F du code général des impôts permet de demander à payer l’impôt sur la plus-value au rythme des paiements du prix. Ces conditions sont strictes : elles portent notamment sur la taille de l’entreprise vendue, sur la part du capital cédée lorsqu’il s’agit de titres, et sur les garanties à fournir à l’administration fiscale. La demande doit être faite par le vendeur.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
Dans le même dossier
Protocole de cession : négocier et signer la vente
Le dossier complet sur la négociation et la signature.
Earn-out : le complément de prix expliqué
Quand une partie du prix dépend des résultats futurs.
Garantie d’actif et de passif : ce que vous signez
Ce que vous garantissez au repreneur après la vente.
Questions fréquentes
Le crédit vendeur est-il obligatoire ?
Non. C’est une modalité de paiement qui se discute entre le vendeur et le repreneur. Vous pouvez la proposer, l’accepter ou la refuser.
Quel intérêt pour le vendeur ?
Il élargit le cercle des repreneurs capables d’acheter, facilite leur financement et peut aider à obtenir le prix souhaité. Il étale aussi une partie de vos encaissements.
Quelle différence avec un complément de prix (earn-out) ?
Avec un crédit vendeur, le montant est fixé dès la signature : seul son paiement est étalé. Avec un complément de prix, le montant lui-même dépend des résultats futurs de l’entreprise. Voir l’article Earn-out : le complément de prix expliqué.
Existe-t-il des garanties pour le vendeur ?
Oui : la loi et la pratique connaissent plusieurs familles de garanties, qui portent sur des biens ou reposent sur l’engagement de personnes. Leur choix et leur rédaction dépendent de la vente et du repreneur : c’est le rôle de votre avocat.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle laisse volontairement de côté les questions qui se tranchent au cas par cas, dans votre entreprise à vous :
- Quelle part du prix proposer en crédit vendeur pour élargir le cercle des repreneurs, sans mettre vos projets en jeu ?
- Quelles garanties demander à votre repreneur, et comment les rédiger ?
- Comment vérifier que son plan de financement tient avant de signer ?
- À quel moment de la négociation aborder le crédit vendeur ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- RPPM – Plus-values sur biens meubles incorporels – Modalités d’imposition – Fait générateur – Règles générales de détermination du fait générateur (BOI-RPPM-PVBMI-30-10-10) – BOFiP-Impôts
- Code général des impôts – Article 1681 F – Légifrance
- Code de commerce – Article L141-5 – Légifrance
- Code de commerce – Article L141-6 – Légifrance
- Garantir une dette par un nantissement d’un fonds de commerce – Service Public Entreprendre