L’earn-out, ou complément de prix, fait dépendre une partie du prix de vente des résultats futurs de l’entreprise. Pour le repreneur, c’est un moyen de partager le risque. Pour vous, c’est une partie du prix qui n’est pas garantie, et qui dépendra d’une entreprise que vous ne dirigerez plus.
C’est quoi, un earn-out ?
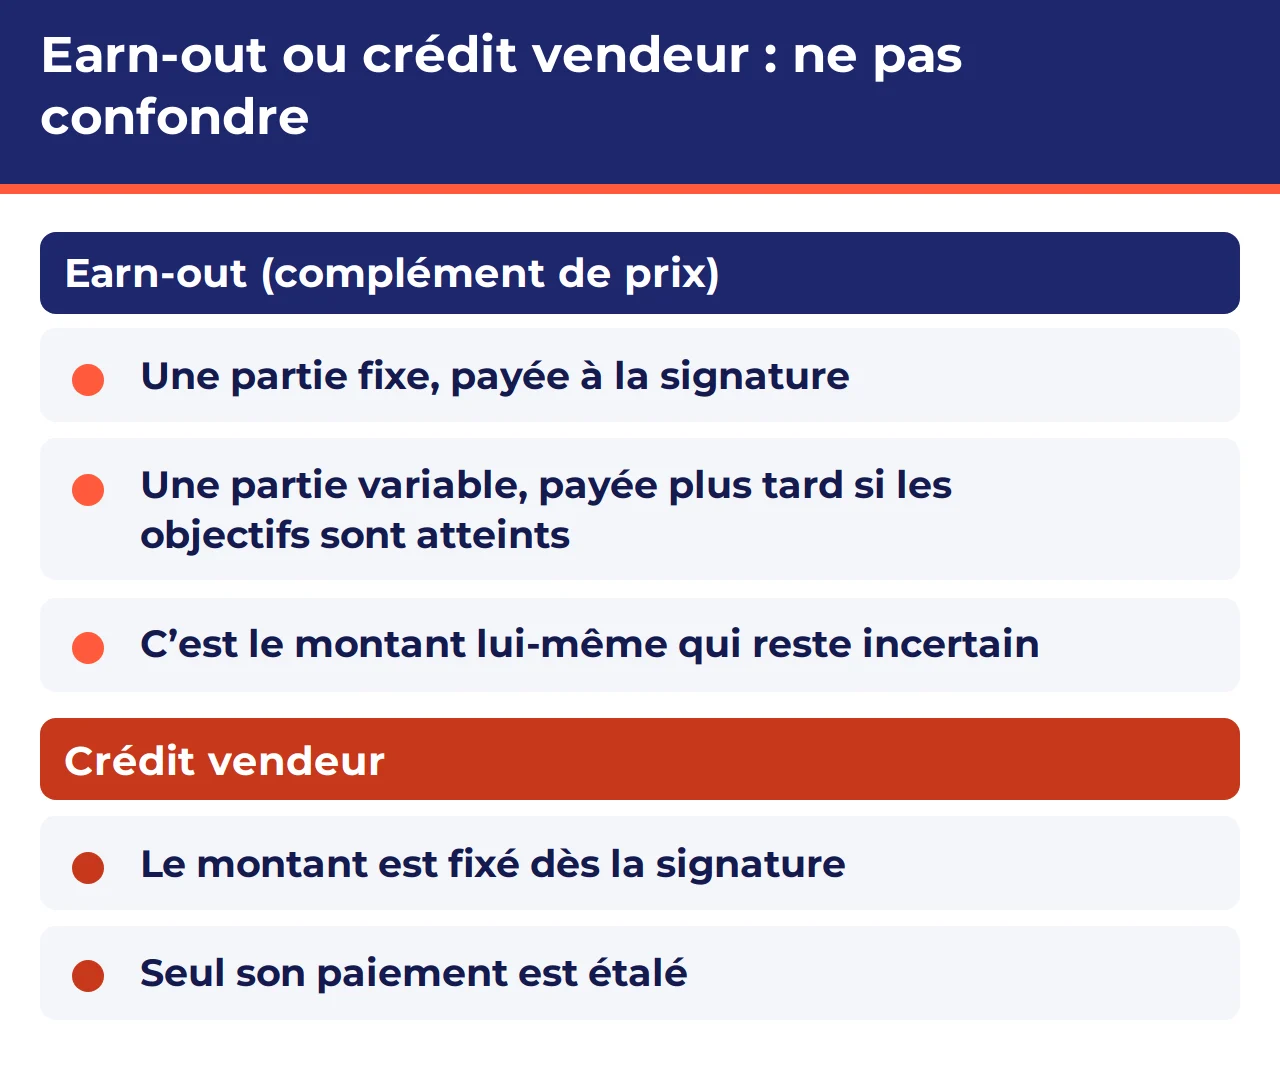
Une clause d’earn-out, aussi appelée clause de complément de prix, permet d’indexer une partie du prix de cession sur les résultats réalisés par l’entreprise après la reprise. Le prix se compose alors d’une partie fixe, payée à la signature, et d’une partie variable, payée plus tard si les objectifs prévus sont atteints.
Il ne faut pas le confondre avec le crédit vendeur : avec un crédit vendeur, le montant est fixé dès la signature, seul son paiement est étalé. Avec un earn-out, c’est le montant lui-même qui reste incertain. Voir Crédit vendeur : faut-il l’accepter ?
Pourquoi le repreneur le propose
- rapprocher un prix demandé et un prix proposé trop éloignés ;
- payer une partie du prix seulement si les résultats annoncés se confirment ;
- vous garder impliqué dans la réussite de la transition ;
- alléger le financement à la signature.
Il peut donc traduire un doute du repreneur sur la capacité de l’entreprise à tenir ses résultats sans vous.
Le problème : un prix qui dépend des décisions d’un autre
Après la vente, c’est le repreneur qui dirige. Ses choix de gestion, d’investissement, de recrutement ou de comptabilité peuvent influencer les résultats sur lesquels repose votre complément de prix. Vous n’avez plus la main, et votre prix en dépend pourtant.
- les objectifs fixés peuvent se révéler hors d’atteinte ;
- la façon de calculer les résultats peut prêter à discussion ;
- un changement de stratégie du repreneur peut faire baisser les indicateurs ;
- un désaccord sur le montant dû peut se terminer en litige.
Exemple type : un complément de prix jamais versé
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant accepte qu’une partie importante du prix dépende du résultat des années suivantes. Le repreneur investit fortement dès la première année, ce qui fait baisser le résultat. L’objectif n’est pas atteint et le complément de prix n’est pas versé, alors que l’activité, elle, se porte bien.
Une clause pensée en fonction de ce que le vendeur peut vérifier, et de ce que le repreneur décide, aurait changé l’issue.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Pourquoi l’earn-out se mesure avant de signer
Un earn-out peut faire accepter un prix plus élevé. Mais une partie de ce prix est conditionnelle. Avant de l’accepter, la vraie question n’est pas « combien », mais « quelle part de ce prix pourrait ne jamais être versée, et pourrais-je l’accepter ? ». La rédaction de la clause relève de votre avocat.
Sur le plan fiscal, lorsque vous vendez des titres, le complément de prix indexé sur l’activité de la société est imposable au titre de l’année au cours de laquelle vous le recevez (article 150-0 A du code général des impôts). Les conséquences dans votre situation se vérifient avec votre expert-comptable.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Protocole de cession : négocier et signer la vente
Le document où figure la clause de complément de prix.
Lettre d’intention : la première offre du repreneur
Là où l’earn-out peut apparaître pour la première fois.
Questions fréquentes
C’est quoi un earn-out ?
C’est une clause qui fait dépendre une partie du prix de vente des résultats futurs de l’entreprise. Le complément n’est versé que si les objectifs fixés dans le contrat sont atteints.
Quelle est la durée d’une clause d’earn-out ?
Elle est fixée par les parties dans le contrat. Plus elle est longue, plus vous restez dépendant de la gestion du repreneur pour percevoir votre prix.
Comment comptabiliser un earn-out ?
Le traitement comptable et fiscal du complément de prix relève de votre expert-comptable. Ce qui compte pour vous, avant de signer, c’est de savoir quelle part de votre prix est réellement garantie.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle laisse volontairement de côté les questions qui se tranchent au cas par cas, dans votre entreprise à vous :
- Un complément de prix lié aux résultats futurs est-il acceptable dans votre cas ?
- Sur quels indicateurs l’accepter, et lesquels refuser ?
- Quelle part de votre prix pouvez-vous laisser au conditionnel ?
- Que faire si le repreneur conteste le montant dû ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Négocier et rédiger le protocole d’accord de reprise d’entreprise – Service Public Entreprendre
- Rédiger et signer l’acte de cession définitif (reprise d’entreprise) – Service Public Entreprendre
- Code général des impôts – Article 150-0 A – Légifrance