L’article 151 septies du code général des impôts prévoit une exonération des plus-values professionnelles pour les petites entreprises. Pour un artisan, un commerçant ou une profession libérale qui vend son activité, elle peut changer fortement ce qui reste après la vente. À condition d’en remplir les conditions, ce qui ne se vérifie pas la veille de la signature.
L’article 151 septies, c’est quoi ?
L’article 151 septies exonère, totalement ou partiellement, les plus-values réalisées lors de la cession d’éléments d’une activité commerciale, industrielle, artisanale, libérale ou agricole exercée à titre professionnel. Il concerne les plus-values qui relèvent du régime des plus-values professionnelles, par exemple lors de la vente d’une entreprise individuelle.
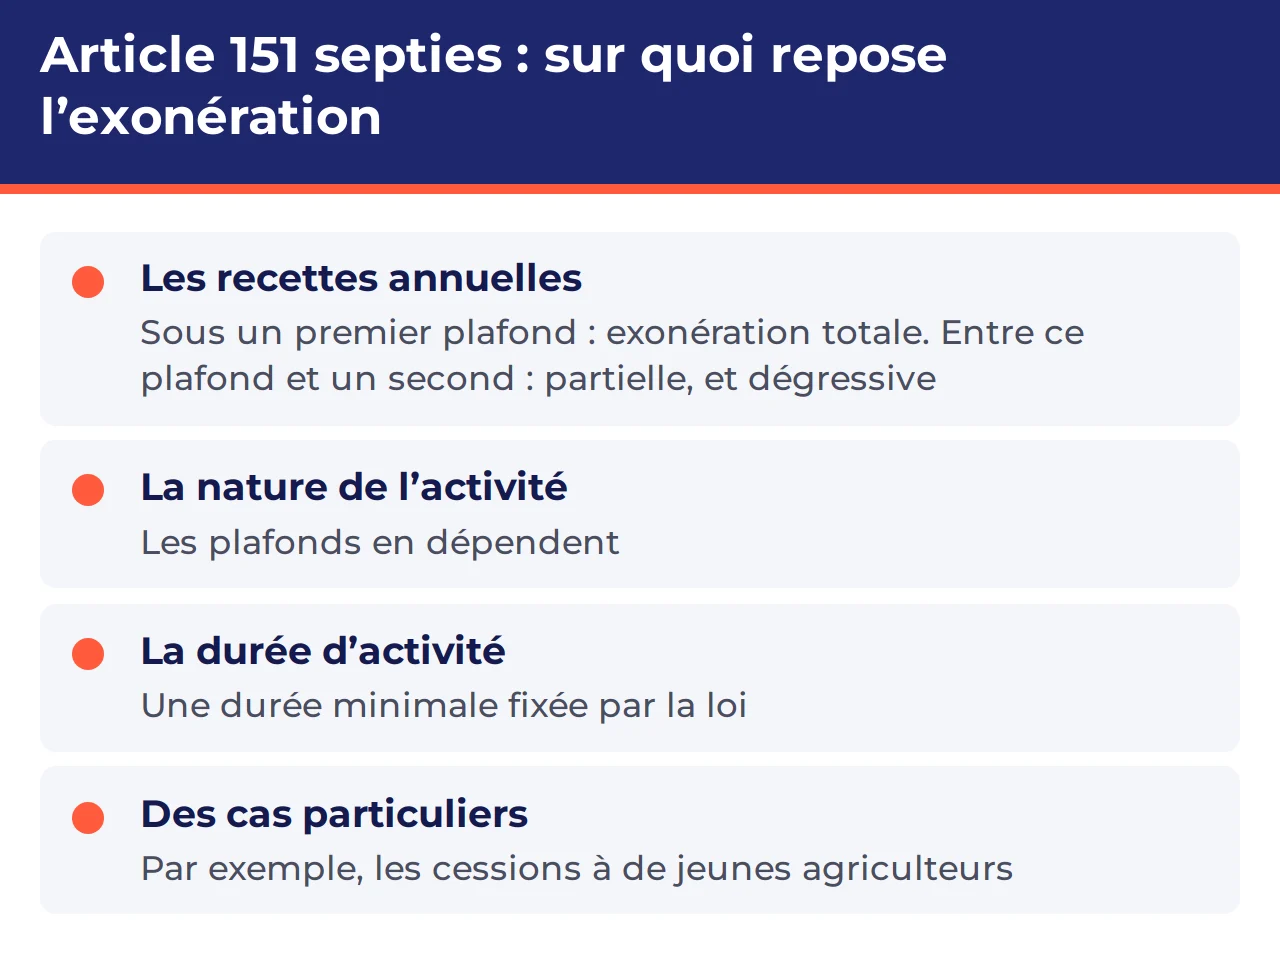
Sur quoi repose l’exonération
Le critère principal est le niveau des recettes annuelles de l’entreprise. En dessous d’un premier plafond, l’exonération est totale ; entre ce plafond et un second, elle est partielle et diminue à mesure que les recettes augmentent. Les plafonds dépendent de la nature de l’activité.
L’activité doit aussi avoir été exercée pendant une durée minimale fixée par la loi. Le texte prévoit des règles particulières dans certains cas, comme les cessions à de jeunes agriculteurs.
Et en cas de départ à la retraite ?
Un autre article, le 151 septies A, prévoit une exonération spécifique lorsque le cédant d’une entreprise individuelle, ou de l’intégralité de ses droits dans certaines sociétés soumises à l’impôt sur le revenu, cesse toute fonction et part à la retraite autour de la date de la cession. Il obéit à ses propres conditions, notamment de taille de l’entreprise, de durée d’activité et de délai de départ à la retraite.
Pourquoi ces conditions se regardent tôt
Les recettes prises en compte, la durée d’activité, la forme de la vente, le moment du départ à la retraite : chacune de ces conditions dépend de décisions prises bien avant la vente. Découvrir après la signature qu’une condition n’est pas remplie, c’est découvrir qu’il est trop tard pour agir.
Le risque : compter sur une exonération qui ne s’applique pas
Un dirigeant qui fixe son prix ou organise son départ en pensant être exonéré, alors qu’il ne l’est pas, découvre l’impôt au moment de la déclaration. Le prix accepté, lui, ne se renégocie plus.
Exemple type : une exonération supposée
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un artisan vend son activité en pensant bénéficier d’une exonération totale, parce qu’un confrère en avait bénéficié. Lors de la déclaration, son expert-comptable constate que sa situation est différente : l’exonération n’est que partielle. L’impôt dû réduit sensiblement ce qu’il avait prévu pour sa retraite.
Vérifiée avant la vente, sa situation lui aurait permis de décider en connaissance de cause.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
238 quindecies : exonérer la vente de votre fonds
Une autre exonération, fondée sur la valeur des éléments transmis.
Cession de fonds de commerce : vendre votre affaire
Ce que la loi encadre lors de la vente d’un fonds.
Vendre son entreprise avant la retraite : quand ?
Pourquoi le moment de la vente compte autant que le prix.
Questions fréquentes
Comment fonctionne l’exonération des plus-values en cas de départ à la retraite ?
L’article 151 septies A prévoit une exonération des plus-values professionnelles lorsque le cédant cesse toute fonction et part à la retraite autour de la date de la vente, sous conditions de taille de l’entreprise, de durée d’activité et de délai. Faites vérifier ces conditions par votre expert-comptable.
L’exonération de l’article 151 septies est-elle totale ?
Elle est totale ou partielle selon le niveau des recettes de l’entreprise, et elle suppose une durée minimale d’activité.
Concerne-t-elle la vente de parts ou d’actions d’une société ?
Elle vise les plus-values relevant du régime des plus-values professionnelles. La vente de titres d’une société soumise à l’impôt sur les sociétés suit en principe un autre régime : voir Plus-value de cession de titres : l’impôt à prévoir.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle ne remplace pas l’examen de votre situation personnelle.
Les points à faire vérifier par votre expert-comptable
- si votre entreprise et votre activité remplissent les conditions des régimes d’exonération des plus-values professionnelles ;
- quel régime pourrait s’appliquer à votre vente, et s’ils peuvent se combiner ;
- ce que la forme de la vente (fonds, branche d’activité, parts ou actions) change à votre imposition ;
- les impôts et prélèvements qui resteraient dus malgré une exonération.
Et côté préparation de la vente, ces questions restent ouvertes :
- Comment préparer la vente de votre entreprise bien avant de signer ?
- Comment négocier le prix et les conditions de la vente jusqu’à la signature ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Code général des impôts – Article 151 septies – Légifrance
- Code général des impôts – Article 151 septies A – Légifrance
- Code général des impôts – Articles 151 sexies à 151 septies B – Légifrance
- Cession du fonds de commerce à un tiers – Service Public Entreprendre