L’article 238 quindecies du code général des impôts permet d’exonérer les plus-values réalisées lors de la transmission d’une entreprise individuelle ou d’une branche complète d’activité. Son critère tient à la valeur de ce qui est transmis. Un dispositif à connaître, mais aussi à vérifier, avant de fixer les conditions de votre vente.
L’article 238 quindecies, c’est quoi ?
Cet article exonère, totalement ou partiellement, les plus-values professionnelles réalisées à l’occasion de la transmission d’une entreprise individuelle ou d’une branche complète d’activité. Il peut s’appliquer à certaines transmissions à titre onéreux, comme une vente, ou à titre gratuit, selon les situations prévues par le texte.
Sur quoi repose l’exonération
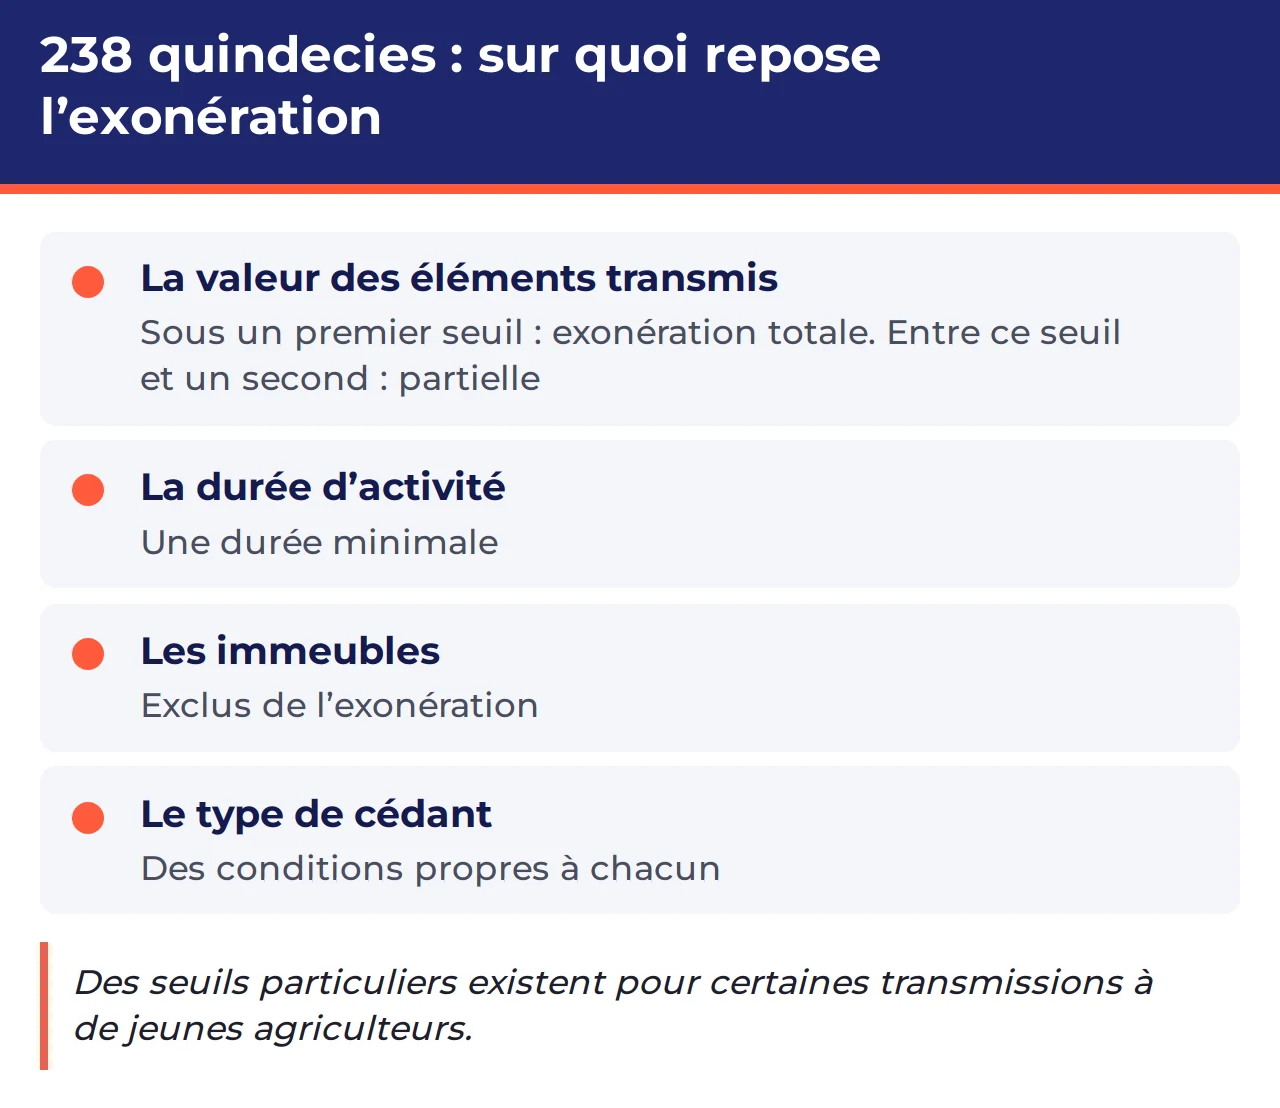
Le critère principal est la valeur des éléments transmis : en dessous d’un premier seuil, l’exonération est totale ; entre ce seuil et un second, elle est partielle. Des seuils particuliers existent pour certaines transmissions à de jeunes agriculteurs. L’activité doit avoir été exercée pendant une durée minimale.
Les immeubles sont exclus de l’exonération, et le texte fixe des conditions propres à chaque type de cédant : entreprise soumise à l’impôt sur le revenu, contribuable exerçant dans certaines sociétés, ou société soumise à l’impôt sur les sociétés remplissant des conditions de taille et de capital.
Pourquoi la valeur retenue compte autant
Puisque l’exonération dépend de la valeur des éléments transmis, la façon dont cette valeur est déterminée devient un enjeu en soi : ce qui est inclus dans la vente, ce qui en est exclu, ce qui s’ajoute au prix. Une décision prise pour d’autres raisons peut faire basculer la vente d’un côté ou de l’autre d’un seuil.
Le risque : un régime qui ne s’applique pas à votre vente
L’article 238 quindecies ne vise que certaines transmissions : une entreprise individuelle ou une branche complète d’activité. Une vente qui ne remplit pas cette définition, ou un cédant qui ne remplit pas les conditions, et l’exonération tombe. Le texte prévoit aussi des cas de remise en cause.
Exemple type : un seuil franchi sans le savoir
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un commerçant négocie la vente de son affaire en comptant sur une exonération totale. En fin de négociation, il accepte d’ajouter à la vente des éléments qu’il pensait garder. La valeur transmise change, et l’exonération n’est plus que partielle. Il ne s’en aperçoit qu’au moment de la déclaration.
Une vérification faite avant d’accepter ce changement lui aurait évité la surprise.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Exonération 151 septies : petites entreprises
Une exonération fondée sur le niveau des recettes.
Cession de fonds de commerce : vendre votre affaire
Ce que la loi encadre lors de la vente d’un fonds.
Plus-value de cession de titres : l’impôt à prévoir
Le régime applicable à la vente de parts ou d’actions.
Questions fréquentes
Quelles sont les conditions d’exonération de l’article 238 quindecies ?
Elles tiennent notamment à la nature de ce qui est transmis (entreprise individuelle ou branche complète d’activité), à la valeur des éléments transmis, à une durée minimale d’activité et à la situation du cédant. Leur vérification relève de votre expert-comptable.
L’article 238 quindecies peut-il se cumuler avec d’autres exonérations ?
Le code prévoit plusieurs régimes d’exonération des plus-values professionnelles, chacun avec ses conditions. Leur articulation dépend de votre situation : faites-la examiner avant la vente.
Les immeubles sont-ils concernés ?
Non : le texte exclut les immeubles de l’exonération.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle ne remplace pas l’examen de votre situation personnelle.
Les points à faire vérifier par votre expert-comptable
- si votre entreprise et votre activité remplissent les conditions des régimes d’exonération des plus-values professionnelles ;
- quel régime pourrait s’appliquer à votre vente, et s’ils peuvent se combiner ;
- ce que la forme de la vente (fonds, branche d’activité, parts ou actions) change à votre imposition ;
- les impôts et prélèvements qui resteraient dus malgré une exonération.
Et côté préparation de la vente, ces questions restent ouvertes :
- Comment préparer la vente de votre entreprise bien avant de signer ?
- Comment négocier le prix et les conditions de la vente jusqu’à la signature ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Code général des impôts – Article 238 quindecies – Légifrance
- Code général des impôts – Articles 151 sexies à 151 septies B – Légifrance
- Cession du fonds de commerce à un tiers – Service Public Entreprendre