Vendre son entreprise avant la retraite, c’est choisir le moment plutôt que le subir. Trop tôt, vous renoncez à des années de résultats ; trop tard, vous vendez dans l’urgence, avec une entreprise qui dépend encore entièrement de vous. Le bon moment se prépare, et il ne se décide pas seulement sur des critères fiscaux.
Pourquoi le moment de la vente compte autant que le prix
Un repreneur n’achète pas la même chose selon le moment où vous vendez. Une entreprise en croissance, avec un dirigeant encore pleinement impliqué et une équipe qui prend le relais, rassure. Une entreprise dont le dirigeant a déjà levé le pied, dont les clients vieillissent avec lui et dont les investissements ont été repoussés, inquiète.
Le moment de la vente agit donc directement sur la valeur perçue, sur le nombre d’acheteurs intéressés et sur les conditions que vous pourrez obtenir.
Ce que l’on oublie quand on attend trop
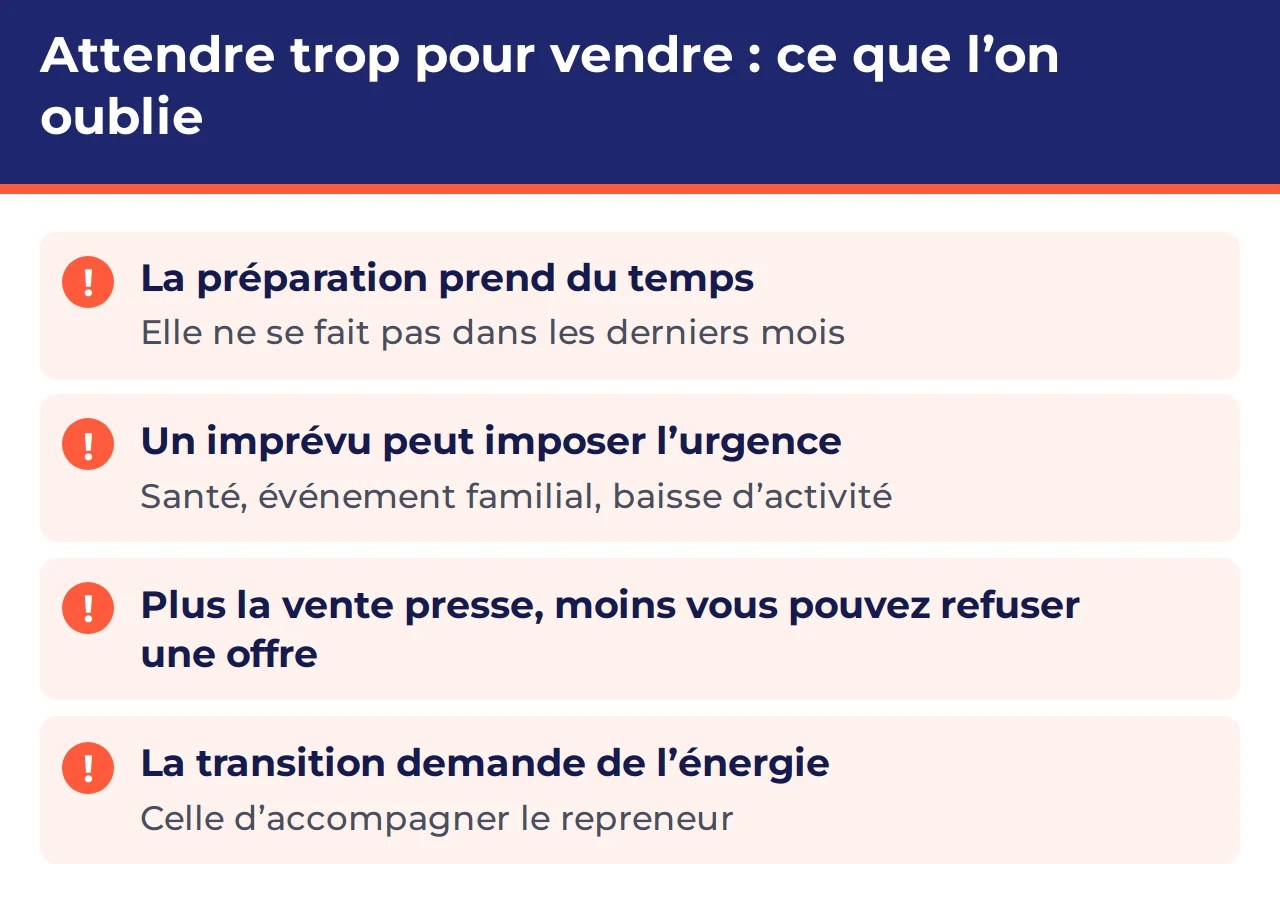
- la préparation de l’entreprise prend du temps, et ne se fait pas dans les derniers mois ;
- une santé fragile, un événement familial ou une baisse d’activité peuvent imposer une vente dans l’urgence ;
- plus la vente est pressée, moins vous êtes en position de refuser une offre ;
- la transition avec le repreneur suppose que vous ayez encore l’énergie de l’accompagner.
La retraite et la fiscalité de la vente
Le code général des impôts prévoit des dispositifs liés au départ à la retraite du cédant : un abattement fixe sur la plus-value de cession de titres de PME (article 150-0 D ter) et une exonération des plus-values professionnelles pour certaines entreprises individuelles ou sociétés soumises à l’impôt sur le revenu (article 151 septies A). Tous deux supposent que le départ à la retraite et la cession interviennent dans un délai encadré par la loi, et que le cédant cesse toute fonction dans l’entreprise.
Ces dispositifs peuvent peser sur votre calendrier. Mais organiser toute la vente autour d’eux, sans regarder le reste, c’est risquer de vendre au mauvais moment pour de bonnes raisons fiscales. Voir Abattement retraite du dirigeant : le 150-0 D ter et Exonération 151 septies : petites entreprises.
Le risque : une retraite qui décide à votre place
Quand la date de la retraite approche sans que la vente soit préparée, c’est le calendrier qui décide : le moment, les conditions, parfois même l’acheteur. Le dirigeant qui a passé des années à construire son entreprise se retrouve à la céder dans les pires conditions.
Exemple type : une vente repoussée d’année en année
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant se dit chaque année qu’il vendra « l’an prochain ». Il réduit peu à peu ses efforts commerciaux et repousse les investissements. Quand il décide enfin de vendre, le chiffre d’affaires a baissé, le matériel est vieillissant, et les acheteurs proposent bien moins que ce qu’il espérait.
Une décision prise plus tôt lui aurait laissé le temps de vendre une entreprise encore en pleine forme.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Questions fréquentes
Quelle imposition sur la vente d’une entreprise ?
Elle dépend de la forme de la vente (fonds, entreprise individuelle ou titres de société) et de votre situation. Voir Plus-value de cession de titres : l’impôt à prévoir et Cession de fonds de commerce : vendre votre affaire.
Quelles règles pour la cessation d’activité au moment de la retraite ?
Les dispositifs fiscaux liés à la retraite supposent notamment que le cédant cesse toute fonction dans l’entreprise et parte à la retraite dans un délai encadré par la loi. Leurs conditions se vérifient avec votre expert-comptable.
Quel est l’abattement pour un départ à la retraite ?
L’article 150-0 D ter prévoit un abattement fixe sur la plus-value de cession de titres de PME pour le dirigeant qui part à la retraite, sous conditions. Voir Abattement retraite du dirigeant : le 150-0 D ter.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle laisse volontairement de côté les questions qui se tranchent au cas par cas, dans votre entreprise à vous :
- Combien de temps avant la retraite faut-il commencer à préparer la vente, dans votre cas ?
- Comment augmenter la valeur de votre entreprise avant de la vendre ?
- Comment organiser votre départ et la transition avec le repreneur ?
- Quelles idées reçues sur la vente avant la retraite risquent de vous coûter cher ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Code général des impôts – Article 150-0 D ter – Légifrance
- Code général des impôts – Article 151 septies A – Légifrance
- Anticiper et préparer la transmission d’entreprise – Service Public Entreprendre