L’article 150-0 D ter du code général des impôts prévoit un abattement fixe sur la plus-value réalisée par le dirigeant de PME qui vend ses titres au moment de partir à la retraite. Un avantage réel, mais réservé à des situations précises, et dont les conditions se préparent avant la vente.
L’abattement du 150-0 D ter, c’est quoi ?
Lorsque vous vendez les parts ou les actions de votre société, le gain réalisé est imposable. L’article 150-0 D ter permet, sous conditions, de réduire ce gain d’un abattement fixe avant imposition, lorsque le dirigeant cède ses titres dans le cadre de son départ à la retraite.
Les grandes conditions
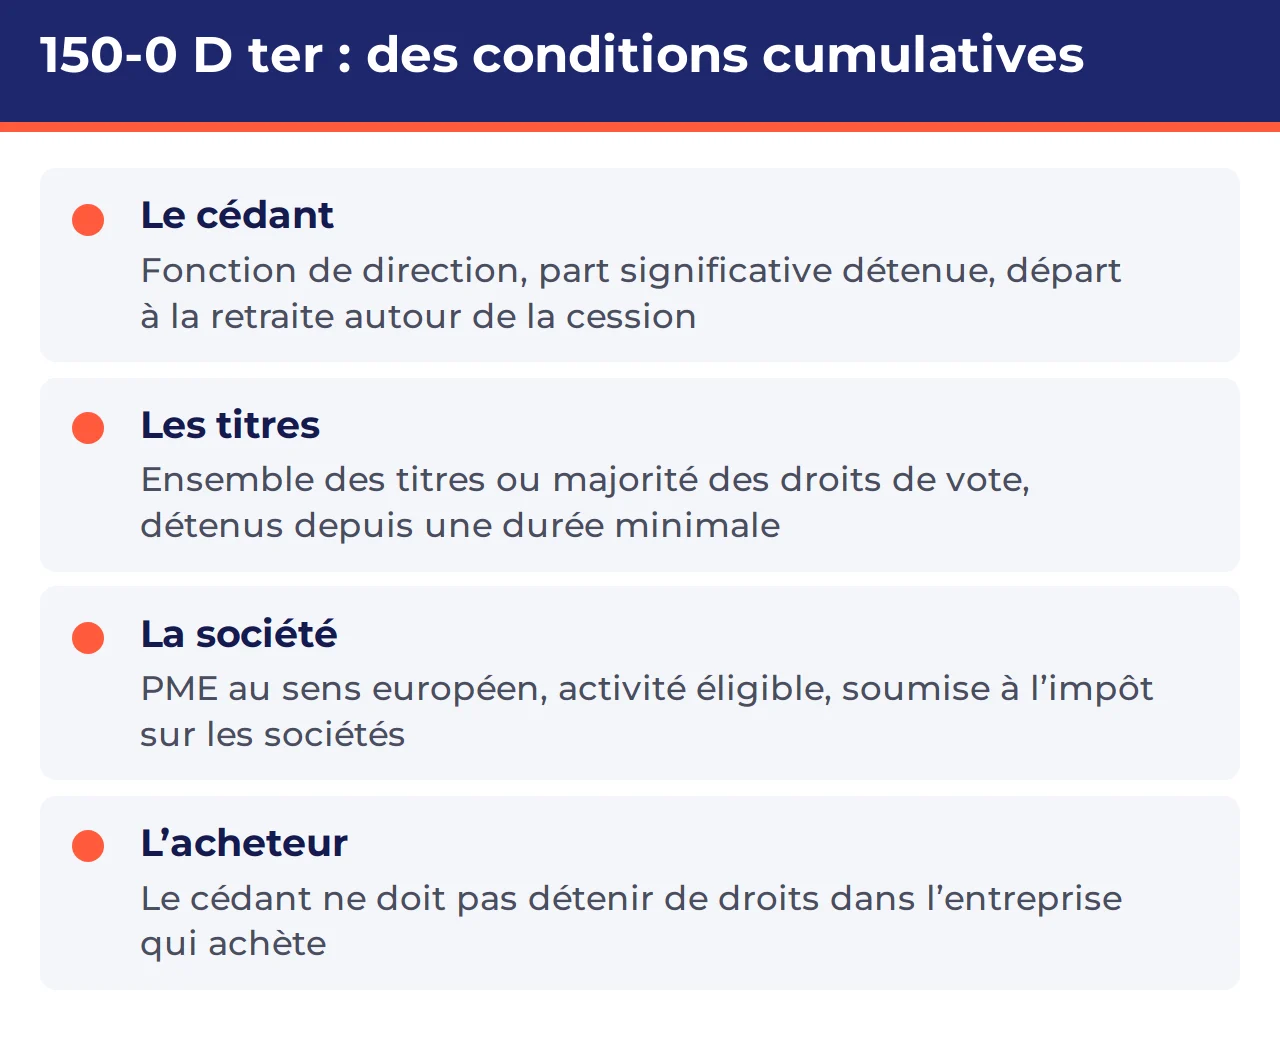
Le texte fixe des conditions cumulatives, qui portent notamment sur :
- le cédant : il doit avoir exercé une fonction de direction dans la société, détenu une part significative des droits de vote ou des droits financiers pendant une durée minimale, cesser toute fonction dans la société et faire valoir ses droits à la retraite peu avant ou peu après la cession ;
- les titres : la cession doit porter sur l’ensemble des titres détenus ou sur une part majoritaire des droits de vote, et les titres doivent être détenus depuis une durée minimale ;
- la société : elle doit être une PME au sens du droit européen, exercer une activité éligible et être soumise à l’impôt sur les sociétés ;
- l’acheteur : en cas de vente à une entreprise, le cédant ne doit pas détenir de droits dans l’entreprise qui achète.
L’article a été modifié par la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Ses conditions, et sa durée d’application, doivent être vérifiées sur la version en vigueur à la date de votre projet.
Pourquoi tout se joue avant la vente
Les conditions de l’abattement se vérifient pour beaucoup sur les années qui précèdent la vente : la durée de détention, la fonction exercée, la date de départ à la retraite par rapport à celle de la cession. Une vente organisée sans les avoir en tête peut faire perdre l’avantage pour un simple décalage de calendrier ou une fonction conservée après la vente.
Le risque : perdre l’abattement après coup
Le texte prévoit aussi des conditions qui se vérifient après la vente, par exemple l’absence de droits du cédant dans l’entreprise qui a acheté. Ne pas les respecter peut remettre en cause l’avantage obtenu.
Exemple type : une retraite prise trop tard
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Une dirigeante vend les titres de sa société en comptant sur l’abattement. Sollicitée par le repreneur, elle accepte de garder une fonction dans la société pour assurer la transition, et repousse son départ à la retraite. Elle découvre ensuite que ce choix pourrait lui faire perdre l’abattement.
Ce point vérifié avant la signature lui aurait permis d’organiser la transition autrement.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Plus-value de cession de titres : l’impôt à prévoir
Le régime général de la plus-value sur titres.
Apport-cession (150-0 B ter) : vendre via une holding
Un autre dispositif : le report d’imposition.
Vendre son entreprise avant la retraite : quand ?
Pourquoi le moment de la vente compte autant que le prix.
Questions fréquentes
Qu’est-ce que l’avantage fiscal du 150-0 B ter ?
C’est un autre dispositif : le report d’imposition de la plus-value en cas d’apport des titres à une holding contrôlée par le cédant. Voir Apport-cession (150-0 B ter) : vendre via une holding.
Qui peut bénéficier de l’abattement renforcé ?
Selon l’administration, les abattements pour durée de détention ne s’appliquent qu’en cas d’option pour le barème progressif et pour des titres acquis avant le 1er janvier 2018. L’abattement renforcé obéit à des conditions propres, à faire vérifier par votre expert-comptable. Aucun de ces abattements ne se confond avec l’abattement fixe du 150-0 D ter.
L’abattement du 150-0 D ter s’applique-t-il à un fonds de commerce ?
Non : il concerne la vente de titres de société. La vente d’une entreprise individuelle ou d’un fonds relève d’autres régimes, comme l’article 151 septies A. Voir Exonération 151 septies : petites entreprises.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle ne remplace pas l’examen de votre situation personnelle.
Les points à faire vérifier par votre expert-comptable
- si vous remplissez chacune des conditions de l’abattement, au regard de la version en vigueur du texte ;
- le calendrier de votre départ à la retraite par rapport à la date de la vente ;
- les conditions qui devront encore être respectées après la vente ;
- la comparaison avec les autres régimes qui pourraient s’appliquer à votre situation.
Et côté préparation de la vente, ces questions restent ouvertes :
- Comment préparer la vente de votre société bien avant de signer ?
- Comment organiser la transition avec le repreneur après la vente ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Code général des impôts – Article 150-0 D ter – Légifrance
- Impôt sur le revenu – Plus-values sur valeurs mobilières – Service Public
- Code général des impôts – Article 151 septies A – Légifrance