L’apport-cession, prévu par l’article 150-0 B ter du code général des impôts, consiste à apporter les titres de votre société à une holding que vous contrôlez avant la vente. L’imposition de la plus-value est alors reportée. Un mécanisme puissant, mais encadré par des conditions strictes, et risqué s’il est mal anticipé.
L’apport-cession, c’est quoi ?
Quand vous apportez les titres de votre société à une autre société soumise à l’impôt sur les sociétés, vous réalisez en principe une plus-value. L’article 150-0 B ter prévoit que cette plus-value n’est pas imposée immédiatement : son imposition est reportée, si la société qui reçoit les titres est contrôlée par vous.
C’est ensuite la holding qui vend les titres au repreneur. Le prix de vente est encaissé par la holding, et non par vous directement.
Ce qui peut mettre fin au report
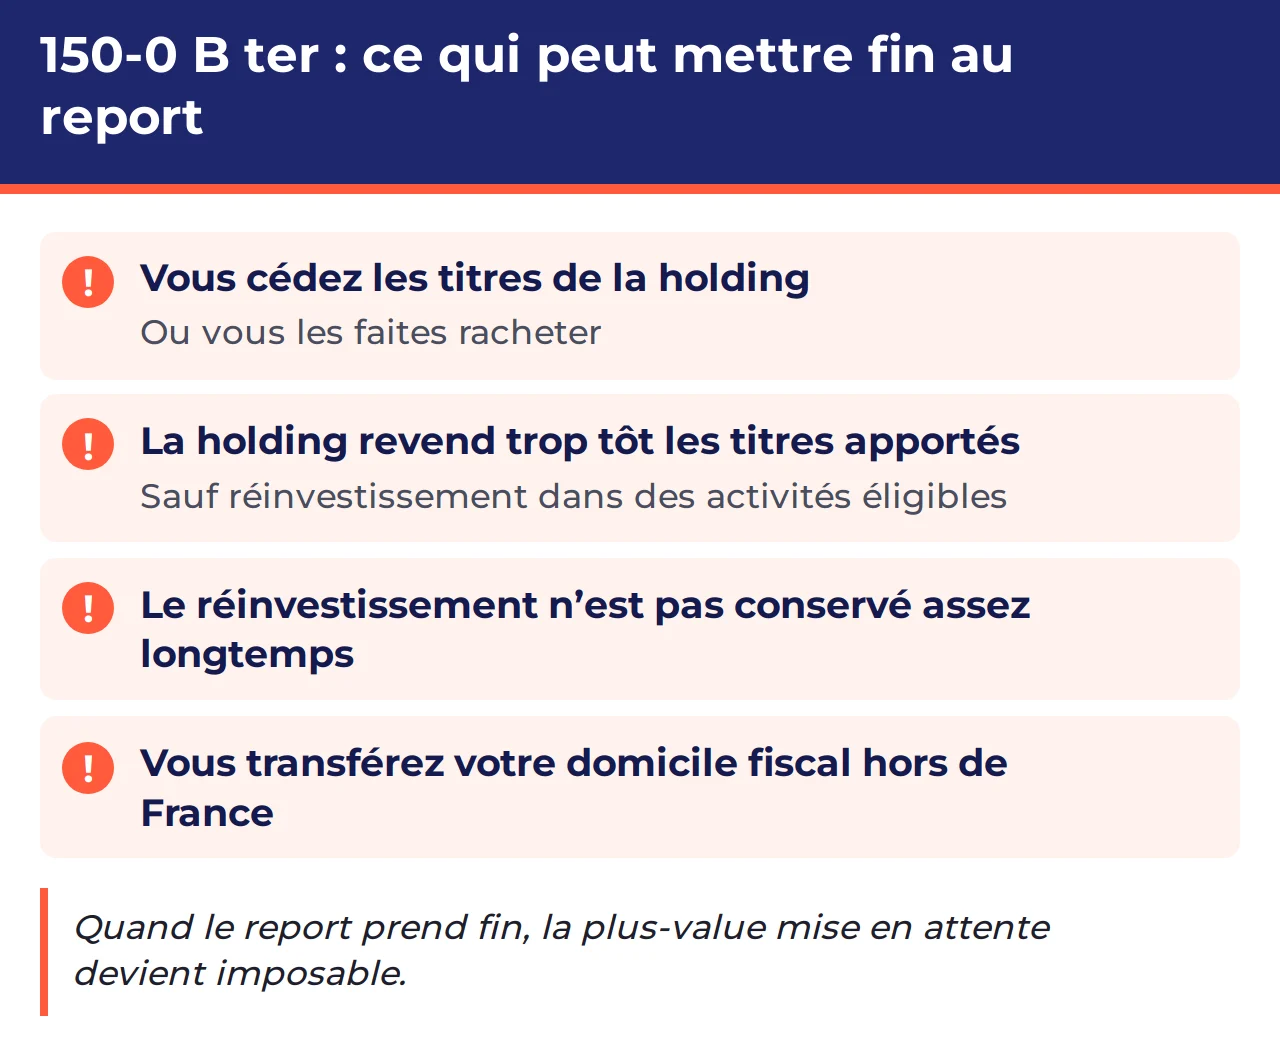
Le report n’est pas définitif. Il prend fin dans plusieurs situations prévues par la loi, notamment :
- lorsque vous cédez, ou faites racheter, les titres de la holding reçus en échange de l’apport ;
- lorsque la holding revend les titres apportés dans un délai fixé par la loi, sauf si elle réinvestit une part importante du prix dans des activités éligibles, dans un délai et selon des modalités également fixés par la loi ;
- lorsque les biens ou titres acquis dans le cadre de ce réinvestissement ne sont pas conservés assez longtemps ;
- lorsque vous transférez votre domicile fiscal hors de France.
Quand le report prend fin, la plus-value mise en attente devient imposable.
Pourquoi ce n’est pas une simple astuce fiscale
L’apport-cession change votre situation : le prix de vente est logé dans une société, et non sur votre compte personnel. Si la holding revend rapidement, elle doit réinvestir une part importante du prix dans des activités éligibles, ce qui suppose d’avoir un projet. Pour un dirigeant qui veut surtout disposer de son prix pour sa retraite, ce n’est pas forcément adapté.
L’article 150-0 B ter a été modifié par la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Les conditions doivent donc être vérifiées sur la version en vigueur à la date de votre projet.
Le risque : un report qui saute
Un réinvestissement insuffisant, tardif ou dans une activité non éligible, une revente trop rapide des biens réinvestis, et c’est l’ensemble de la plus-value reportée qui redevient imposable, assortie le cas échéant d’intérêts de retard. Ce risque se gère avant l’apport, pas après la vente.
Exemple type : un apport décidé à la dernière minute
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant, à quelques semaines de la signature, apprend l’existence de l’apport-cession et décide d’apporter ses titres à une holding. Après la vente, il réalise que le prix est bloqué dans la holding et qu’il doit le réinvestir dans des activités éligibles pour conserver le report. Il n’avait aucun projet de cette nature.
Envisagé plus tôt, avec ses objectifs personnels en tête, le choix aurait peut-être été différent.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Plus-value de cession de titres : l’impôt à prévoir
Le régime général de la plus-value en cas de vente directe.
Abattement retraite du dirigeant : le 150-0 D ter
Un autre dispositif, réservé au dirigeant qui part à la retraite.
Vendre son entreprise avant la retraite : quand ?
Pourquoi le moment de la vente compte autant que le prix.
Questions fréquentes
Que définit l’article 150-0 A du code général des impôts ?
Il pose le principe de l’imposition des gains réalisés par les particuliers lors de la vente de valeurs mobilières et de droits sociaux, comme les parts ou actions de votre société. L’article 150-0 B ter prévoit, lui, un report de cette imposition en cas d’apport à une société contrôlée.
L’apport-cession efface-t-il l’impôt ?
Non. Il reporte l’imposition de la plus-value d’apport. Plusieurs événements prévus par la loi peuvent mettre fin au report et rendre la plus-value imposable.
Qui peut bénéficier des abattements pour durée de détention ?
Selon l’administration, ces abattements ne s’appliquent qu’en cas d’option pour le barème progressif, et pour des titres acquis avant le 1er janvier 2018. Ils obéissent à des conditions précises, à faire vérifier par votre expert-comptable.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle ne remplace pas l’examen de votre situation personnelle.
Les points à faire vérifier par votre expert-comptable
- si l’apport-cession a un sens au regard de vos projets personnels après la vente ;
- les conditions de contrôle de la holding et de réinvestissement applicables à votre situation ;
- les événements qui pourraient mettre fin au report ;
- la comparaison avec une vente directe de vos titres.
Et côté préparation de la vente, ces questions restent ouvertes :
- Comment préparer la vente de votre société bien avant de signer ?
- Comment négocier le prix et les conditions de la vente jusqu’à la signature ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Code général des impôts – Article 150-0 B ter – Légifrance
- Code général des impôts – Article 150-0 A – Légifrance
- Impôt sur le revenu – Plus-values sur valeurs mobilières – Service Public