Le pacte Dutreil permet de transmettre une entreprise à ses enfants, ou à d’autres proches, en réduisant fortement les droits de donation ou de succession. Mais cet avantage a une contrepartie : des engagements qui lient la famille pendant des années, et qui se préparent bien avant la transmission.
Le pacte Dutreil, c’est quoi ?
Le pacte Dutreil est un dispositif fiscal prévu par le code général des impôts. Il ouvre droit à une exonération partielle des droits de mutation à titre gratuit, c’est-à-dire des droits dus en cas de donation ou de succession, sur la valeur de l’entreprise transmise.
Il concerne deux situations : la transmission de parts ou d’actions d’une société (article 787 B) et la transmission d’une entreprise individuelle (article 787 C). Dans les deux cas, l’entreprise doit exercer une activité industrielle, commerciale, artisanale, agricole ou libérale. La gestion de son propre patrimoine mobilier ou immobilier en est exclue.
Un avantage contre des engagements
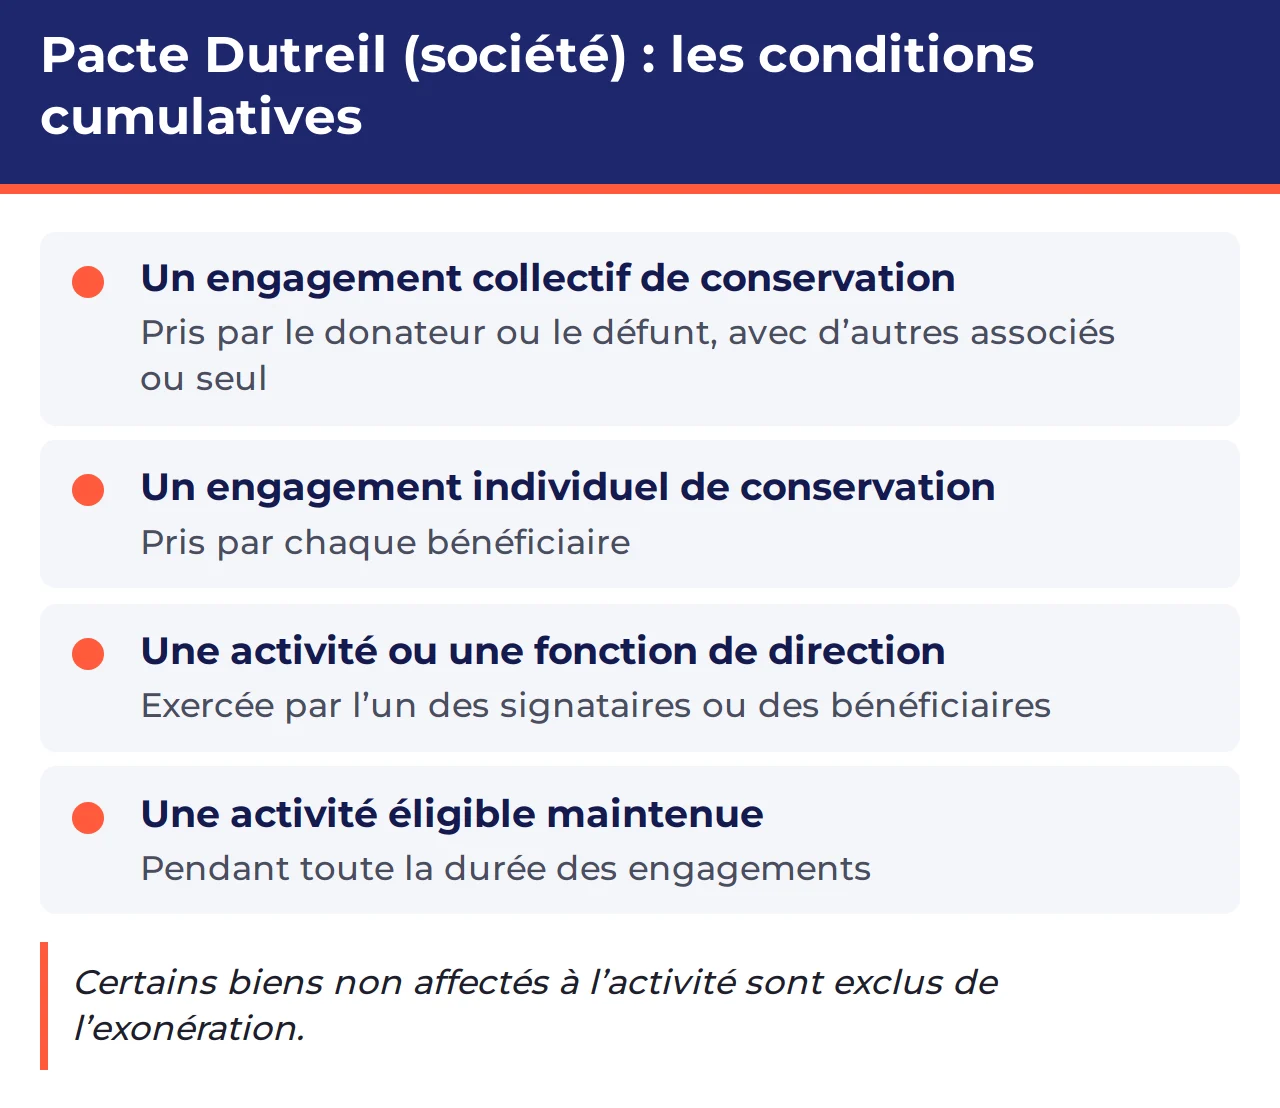
L’exonération n’est pas automatique. Pour une société, elle repose sur plusieurs conditions cumulatives :
- un engagement collectif de conservation des titres, pris par le donateur ou le défunt avec d’autres associés, ou seul ;
- un engagement individuel de conservation pris par chaque bénéficiaire, qui prend le relais du premier ;
- l’exercice, par l’un des signataires ou des bénéficiaires, de son activité principale ou d’une fonction de direction dans la société ;
- le maintien d’une activité éligible pendant toute la durée des engagements.
Pour une entreprise individuelle, il n’y a pas d’engagement collectif : chaque bénéficiaire s’engage à conserver les biens affectés à l’exploitation, et l’un d’eux doit poursuivre effectivement l’exploitation.
Depuis la loi n° 2026-103 du 19 février 2026, la valeur de certains biens non affectés à l’activité de la société, comme les logements, les objets d’art ou les véhicules de tourisme, est exclue de l’exonération.
Pourquoi le pacte Dutreil se prépare tôt
Le pacte Dutreil n’est pas qu’un calcul fiscal. Il engage la famille sur la durée : les bénéficiaires doivent conserver l’entreprise, l’un d’eux doit s’y impliquer, et l’entreprise doit rester active. Si la transmission n’a pas été pensée avec ceux qui reprennent, ces engagements peuvent devenir une contrainte, voire une source de conflit.
Il pose aussi une question délicate : qui, parmi les enfants, dirigera réellement l’entreprise ? Et comment traiter équitablement ceux qui ne la reprennent pas ?
Le risque : perdre l’avantage après coup
Lorsque les engagements ne sont pas respectés, l’exonération peut être remise en cause, sauf dans les cas prévus par la loi. Les droits redeviennent alors exigibles. Une vente prématurée des titres, un désaccord familial ou une entreprise qui change d’activité peuvent suffire. Le risque n’apparaît pas le jour de la donation, mais parfois des années plus tard.
Exemple type : une donation pensée seulement sous l’angle fiscal
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant transmet les titres de sa société à ses deux enfants en bénéficiant du pacte Dutreil. Seul l’un d’eux travaille dans l’entreprise. Quelques années plus tard, l’autre souhaite vendre sa part pour financer un projet personnel. La famille découvre alors que cette vente pourrait remettre en cause l’avantage obtenu, et les tensions s’installent.
Préparée en amont, avec les enfants et avec les professionnels, la même transmission aurait pu anticiper ce désaccord.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Pacte Dutreil ou vente : deux logiques
Le pacte Dutreil concerne une transmission à titre gratuit. Si vous envisagez plutôt de vendre, y compris à un membre de votre famille, ce sont les règles de la cession qui s’appliquent, avec leur propre fiscalité. Voir Transmission d’entreprise : cession ou donation ? et Transmission d’entreprise familiale : réussir le relais.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Transmission d’entreprise : cession ou donation ?
Vendre ou transmettre à titre gratuit : deux voies, deux logiques.
Transmission d’entreprise familiale : réussir le relais
Passer la main à un proche, et ce que cela change.
Plus-value de cession de titres : l’impôt à prévoir
Si vous vendez vos titres plutôt que de les donner.
Questions fréquentes
Peut-on bénéficier du pacte Dutreil après un certain âge ?
Les conditions du pacte Dutreil portent sur les engagements de conservation, la fonction exercée et l’activité de l’entreprise. L’âge du donateur intervient pour une autre réduction de droits de donation, distincte du pacte Dutreil et prévue à l’article 790 du code général des impôts. Faites vérifier votre situation par votre notaire ou votre avocat.
Quels sont les inconvénients du pacte Dutreil ?
Il impose des engagements de conservation et l’implication d’un bénéficiaire dans l’entreprise pendant plusieurs années. Si ces engagements ne sont pas tenus, l’avantage peut être remis en cause. Il réduit aussi la liberté de la famille de vendre l’entreprise pendant cette période.
Le pacte Dutreil peut-il évoluer ?
Oui. Comme tout dispositif fiscal, il est modifié par les lois de finances ; il l’a encore été en février 2026. Vérifiez toujours la version en vigueur à la date de votre projet.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle ne remplace pas l’examen de votre situation personnelle.
Les points à faire vérifier par votre expert-comptable
- si votre entreprise et votre projet remplissent les conditions du pacte Dutreil ;
- la valeur retenue pour l’entreprise et les biens exclus de l’exonération ;
- les engagements que vous et vos bénéficiaires devrez tenir, et ce qui pourrait les remettre en cause ;
- l’articulation avec les autres abattements et réductions de droits de donation.
Et côté préparation de la vente, ces questions restent ouvertes :
- Comment préparer la transmission bien avant l’échéance, avec ceux qui reprennent ?
- Comment organiser la transition entre vous et celui qui reprend la direction ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Code général des impôts – Article 787 B – Légifrance
- Code général des impôts – Article 787 C – Légifrance
- Donation de parts sociales d’une société à responsabilité limitée (SARL / EURL) – Service Public Entreprendre
- Donation du fonds de commerce à un membre de la famille – Service Public Entreprendre
- Donation de l’entreprise individuelle à un membre de la famille – Service Public Entreprendre