La cession de parts sociales, c’est la vente de tout ou partie de vos parts dans une SARL ou une autre société à parts. L’acheteur ne reprend pas seulement une activité : il entre dans une société, avec son passé et ses associés. Une vente encadrée par la loi et par vos statuts, qui demande d’anticiper bien des points.
Céder des parts sociales, c’est quoi ?
Les parts sociales représentent le capital de sociétés comme la SARL ou l’EURL. Les céder, c’est transférer à l’acheteur les droits qui y sont attachés. Si vous cédez l’ensemble de vos parts, l’acheteur reprend la société elle-même, avec ses contrats, ses dettes et ses éventuels litiges. C’est la grande différence avec la vente d’un fonds de commerce, où la société vend son activité mais reste en place. Voir Cession de fonds de commerce : vendre votre affaire.
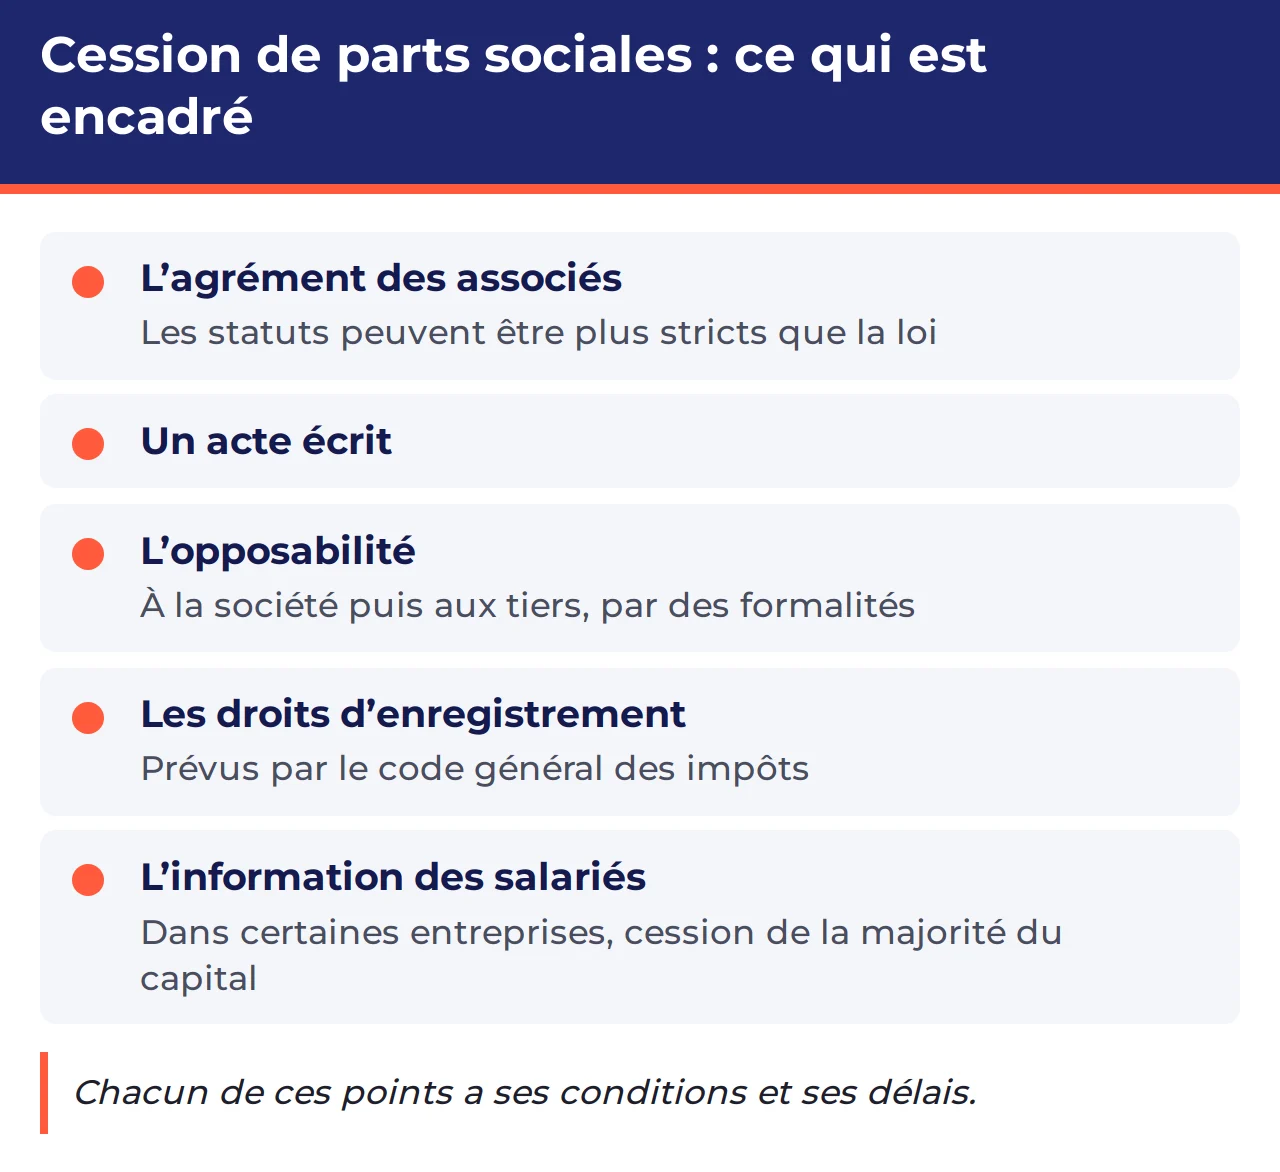
Ce que la loi et les statuts encadrent
- l’agrément des associés : dans une SARL, la cession à un tiers suppose le consentement d’une majorité des associés, et les statuts peuvent prévoir des règles plus strictes, y compris entre associés ou en famille ;
- un acte écrit : la cession doit être constatée par écrit ;
- l’opposabilité : pour être opposable à la société puis aux tiers, la cession doit faire l’objet de formalités, dont la publication des statuts modifiés ;
- les droits d’enregistrement : la cession donne lieu à des droits d’enregistrement prévus par le code général des impôts ;
- l’information des salariés : dans certaines entreprises, lorsque la cession porte sur la majorité du capital (règles modifiées par l’article 22 de la loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique).
Chacun de ces points a ses conditions et ses délais, à faire vérifier par votre avocat.
Pourquoi l’acheteur regarde la société entière
Parce qu’il reprend la société avec son passé, l’acheteur de parts sociales est particulièrement attentif à ce qui pourrait ressurgir après la vente : dettes non provisionnées, litiges, redressements. C’est pourquoi il peut demander un audit approfondi et une garantie d’actif et de passif au vendeur. Voir Due diligence : préparez l’audit du repreneur et Garantie d’actif et de passif : ce que vous signez.
Le prix : librement fixé, mais pas forcément payé comptant
Le vendeur et l’acheteur fixent librement le prix des parts, qui doit être déterminé ou déterminable. Il peut différer de la valeur estimée, et une partie peut être payée plus tard ou dépendre de résultats futurs. Voir Crédit vendeur : faut-il l’accepter ? et Earn-out : le complément de prix expliqué.
Le risque : un associé qui bloque, ou un passé qui ressurgit
Un agrément refusé, une clause des statuts oubliée, un associé minoritaire en désaccord : la vente peut s’arrêter avant même d’avoir commencé. Et après la vente, ce que l’acheteur découvre dans la société peut se retourner contre vous, par le jeu des garanties que vous aurez signées.
Exemple type : une clause des statuts oubliée
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Deux associés détiennent une SARL. L’un trouve un acheteur pour ses parts et s’engage sur un calendrier. Il découvre ensuite que les statuts prévoient des règles d’agrément qu’il n’avait pas relues, et son associé, qui n’avait pas été associé au projet, s’oppose à l’entrée du nouvel acheteur. La vente est suspendue, et la relation entre associés se tend.
Anticipée, cette question aurait pu être traitée avant d’engager l’acheteur.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Et les impôts ?
La vente de parts sociales peut faire apparaître une plus-value imposable à votre nom, selon des règles qui dépendent notamment du régime fiscal de la société. Voir Plus-value de cession de titres : l’impôt à prévoir. Le calcul relève de votre expert-comptable.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Garantie d’actif et de passif : ce que vous signez
Ce que vous garantissez au repreneur après la vente.
Protocole de cession : négocier et signer la vente
Le document qui fixe les conditions de la vente.
Plus-value de cession de titres : l’impôt à prévoir
Comment la plus-value sur titres est imposée.
Questions fréquentes
Comment se passe une cession de parts sociales ?
Le vendeur et l’acheteur s’accordent sur le prix et les conditions, l’agrément des associés est obtenu lorsqu’il est nécessaire, la cession est constatée par écrit, puis les formalités la rendent opposable à la société et aux tiers. Votre avocat vous accompagne sur chacun de ces points.
Quelles sont les conditions de la cession des parts sociales ?
Elles dépendent de la loi et des statuts : en SARL, la cession à un tiers suppose l’agrément d’une majorité des associés, et les statuts peuvent prévoir des règles plus strictes.
Quels sont les impôts à payer quand on vend des parts sociales ?
La cession donne lieu à des droits d’enregistrement, et la plus-value réalisée peut être imposable. Leur montant dépend de votre situation : il se calcule avec votre expert-comptable.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle laisse volontairement de côté les questions qui se tranchent au cas par cas, dans votre entreprise à vous :
- Comment trouver un acheteur pour vos parts, et comment le sélectionner ?
- Que vérifiera l’acheteur dans la société, et comment vous y préparer ?
- Quelles conditions de vente négocier, et jusqu’où aller ?
- Que ne faut-il pas dire à un futur acheteur pendant les discussions ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Cession de parts sociales d’une société à responsabilité limitée (SARL / EURL) – Service Public Entreprendre
- Code de commerce – Article L223-14 – Légifrance
- Code de commerce – Article L221-14 – Légifrance
- Transmission d’entreprise : rédiger et signer l’acte de cession définitif – Service Public Entreprendre
- Article 22 – LOI n° 2026-403 du 26 mai 2026 de simplification de la vie économique – Légifrance
- Code de commerce – Article L23-10-1 – Légifrance