La due diligence, c’est l’audit que le repreneur fait réaliser sur votre entreprise avant de s’engager définitivement. Pendant quelques semaines, des professionnels vont vérifier ce que vous avez annoncé. Ce qu’ils trouvent pèse directement sur le prix, les garanties et parfois sur la vente elle-même.
La due diligence, c’est quoi ?
La due diligence, ou audit d’acquisition, est une expertise réalisée par un ou plusieurs professionnels pour le compte du repreneur : experts-comptables, commissaires aux comptes, avocats, notaires. Elle intervient après que le repreneur a manifesté son intérêt, par exemple dans une lettre d’intention.
Elle sert à mesurer l’écart possible entre les informations que vous avez fournies et la réalité de l’entreprise, à vérifier qu’elle respecte ses obligations juridiques, sociales, comptables, fiscales, voire environnementales, et à repérer les risques qui justifient des garanties.
Ce qu’elle examine
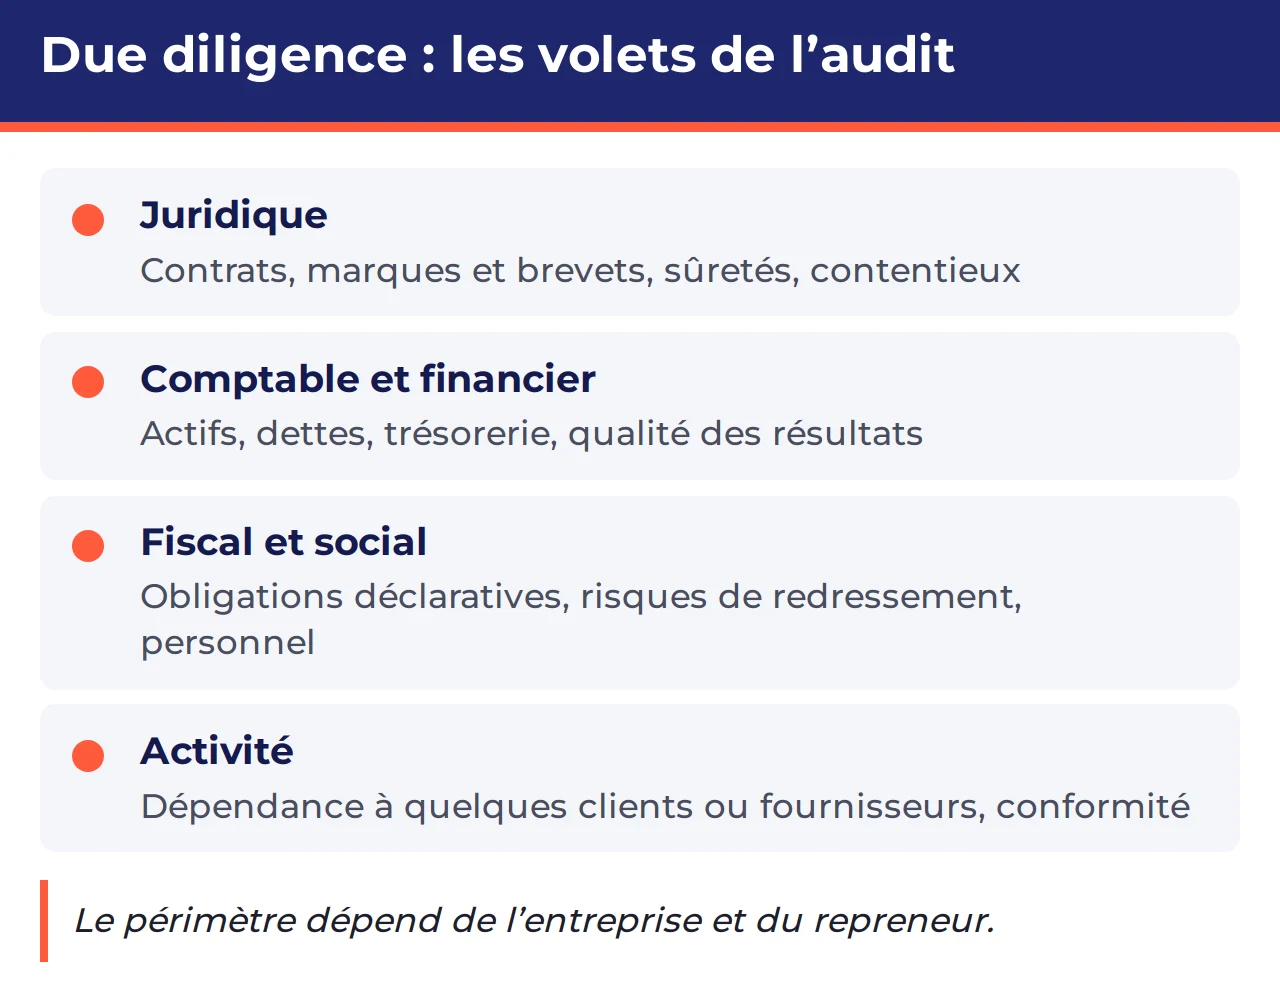
Selon l’entreprise et le repreneur, l’audit peut porter sur plusieurs volets :
- juridique : contrats en cours, propriété des marques et des brevets, sûretés consenties, contentieux ;
- comptable et financier : réalité des actifs, dettes, trésorerie, qualité des résultats ;
- fiscal et social : respect des obligations déclaratives, risques de redressement, situation du personnel ;
- activité : dépendance à quelques clients ou fournisseurs, conformité aux réglementations du secteur.
Pourquoi elle compte autant pour le vendeur
Pour le repreneur, l’audit est une base de négociation. Chaque écart entre ce que vous avez présenté et ce que trouvent les auditeurs devient un argument : baisse du prix, garantie d’actif et de passif plus large, partie du prix payée plus tard, ou nouvelles conditions avant de signer. Un point découvert pendant l’audit pèse plus lourd que le même point annoncé par vous dès le départ, parce qu’il entame la confiance.
Le risque : un audit qui tourne à la renégociation
- Le prix convenu dans la lettre d’intention est rediscuté à la baisse.
- Les garanties demandées au vendeur s’élargissent.
- L’audit s’éternise, et l’entreprise reste pendant ce temps en suspens.
- Dans le pire des cas, le repreneur se retire, après avoir eu accès à vos informations.
Exemple type : un litige oublié
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant signe une lettre d’intention à un prix qui lui convient. Pendant l’audit, l’avocat du repreneur découvre un litige ancien avec un fournisseur, que le dirigeant pensait réglé. Le repreneur demande une baisse de prix et une garantie spécifique. Le dirigeant, qui pensait la négociation terminée, se retrouve à rouvrir des points qu’il croyait acquis.
Connu et présenté avant l’audit, ce même litige aurait pesé beaucoup moins dans la discussion.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
Audit et confidentialité
L’audit suppose de transmettre au repreneur et à ses auditeurs des informations sensibles : chiffres détaillés, contrats, salaires, clients. Ces informations circulent avant que la vente soit signée. La question de la confidentialité, et de ce qui se passe si le repreneur renonce, se pose donc dès la lettre d’intention.
Informations générales à jour au 20 novembre 2026. Elles ne remplacent pas l’examen de votre situation par votre expert-comptable ou votre avocat.
À lire aussi
Lettre d’intention : la première offre du repreneur
Ce qu’elle engage, et pourquoi elle compte.
Garantie d’actif et de passif : ce que vous signez
Ce que l’audit change aux garanties demandées.
Questions fréquentes
Comment se passe une due diligence ?
Le repreneur mandate des professionnels qui examinent les documents de l’entreprise et vous posent des questions, sur les volets juridique, comptable, fiscal et social. Ils remettent ensuite un rapport au repreneur, qui s’en sert pour la suite de la négociation.
Qui paie la due diligence ?
Selon l’administration, le coût de l’audit est le plus souvent à la charge du repreneur. Il dépend du nombre d’audits commandés et des professionnels intervenants.
Quelle différence entre diagnostic et audit ?
Le diagnostic est un premier niveau d’analyse qui aide le repreneur à décider s’il poursuit. L’audit est une vérification approfondie, qui confirme ou non ce que le diagnostic laissait voir.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle laisse volontairement de côté les questions qui se tranchent au cas par cas, dans votre entreprise à vous :
- Que vérifiera le repreneur pendant son audit, et comment vous y préparer ?
- Quels points présenter vous-même avant que les auditeurs ne les découvrent ?
- Que ne faut-il pas dire au repreneur pendant cette période ?
- Comment éviter que l’audit ne rouvre la négociation du prix ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Réaliser un audit de l’entreprise à reprendre – Service Public Entreprendre
- Reprise d’entreprise : rédiger la lettre d’intention – Service Public Entreprendre
- Négocier et rédiger le protocole d’accord de reprise d’entreprise – Service Public Entreprendre