L’EBE retraité peut être le point de départ du prix de votre entreprise. C’est l’excédent brut d’exploitation corrigé de ce qui ne se reproduira pas après votre départ. Derrière ce terme technique se cache l’une des discussions les plus sensibles de la vente : ce que votre entreprise rapporte vraiment, sans vous.
L’EBE, c’est quoi ?
Selon l’Insee, l’excédent brut d’exploitation (EBE) est le solde du compte d’exploitation : ce que l’activité dégage avant la prise en compte des intérêts, des loyers ou des charges analogues, et avant les amortissements. Il mesure la capacité de l’entreprise à générer des ressources par son exploitation.
C’est pour cela que les repreneurs et leurs banques s’y intéressent : l’EBE donne une idée de ce que l’entreprise pourra consacrer au remboursement de l’emprunt qui finance son rachat.
Pourquoi « retraité » ?
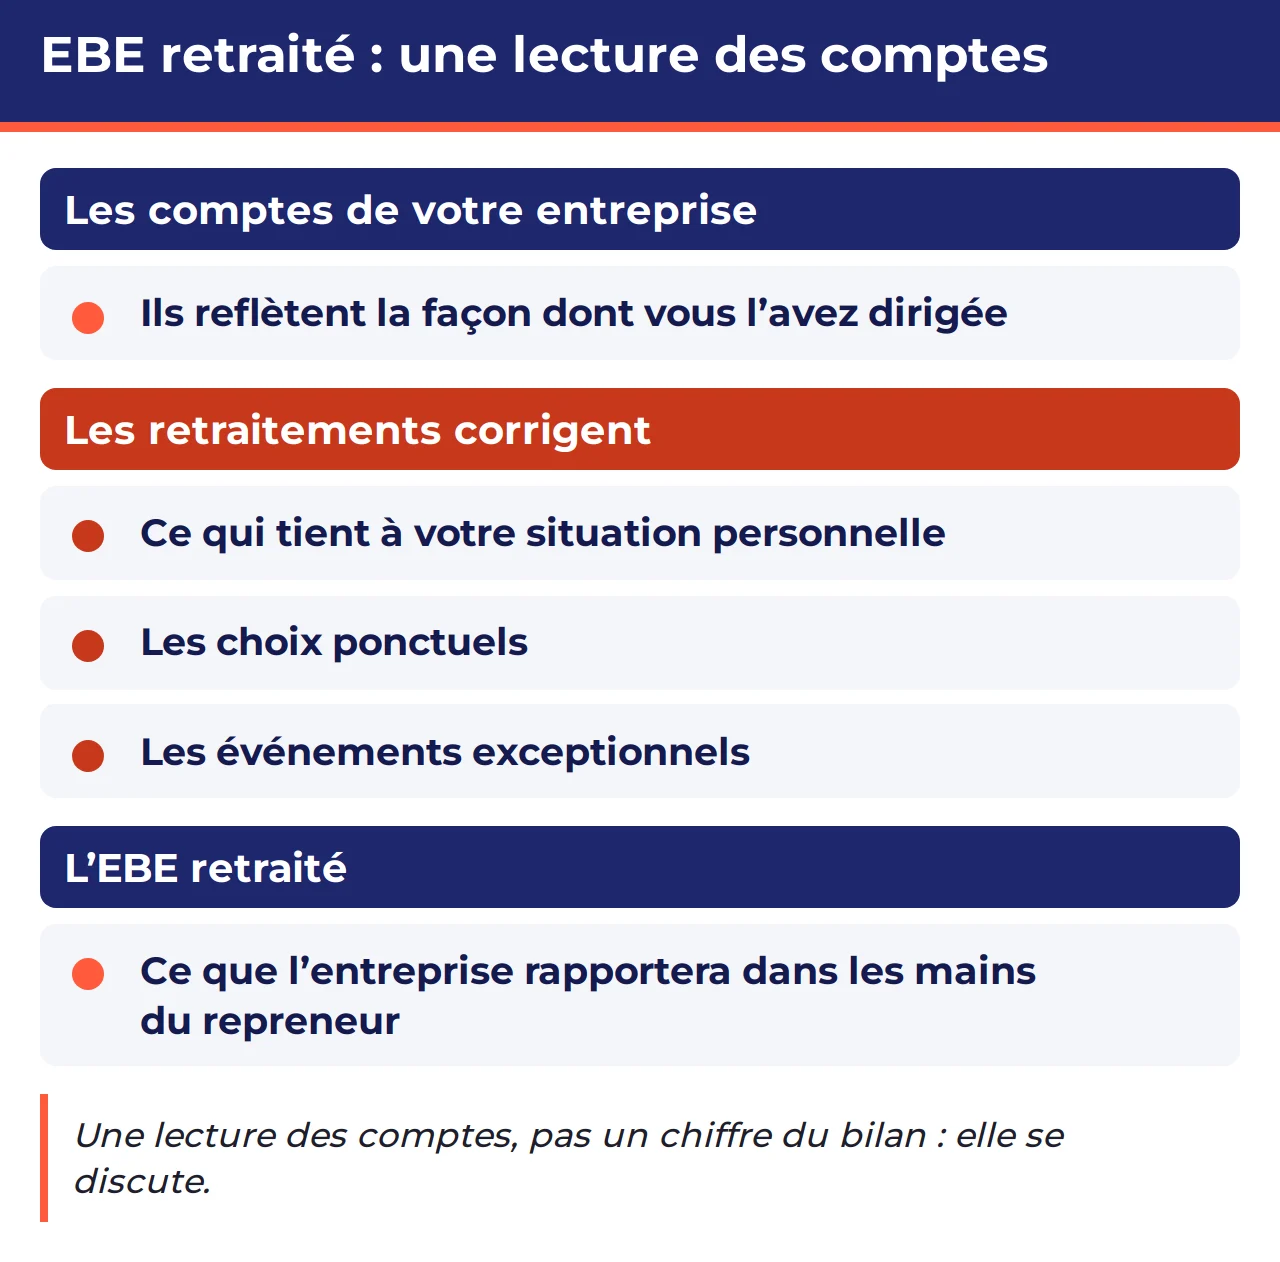
Les comptes de votre entreprise reflètent la façon dont vous l’avez dirigée. Certaines charges ou certains produits tiennent à votre situation personnelle, à des choix ponctuels ou à des événements exceptionnels. Le repreneur cherche à savoir ce que l’entreprise rapportera dans ses mains à lui. Les corrections apportées aux comptes pour le montrer s’appellent des retraitements.
L’EBE retraité est donc une lecture des comptes, pas un chiffre qu’on lit directement dans le bilan. Et toute lecture se discute.
Pourquoi l’EBE retraité pèse autant sur le prix
Selon l’administration, la méthode de la rentabilité, qui consiste à estimer la valeur d’une entreprise à partir de sa capacité à générer des bénéfices, peut notamment s’appuyer sur l’EBE. Dès lors, chaque correction de l’EBE retraité se répercute sur la valeur estimée. Un retraitement accepté ou refusé peut changer sensiblement le prix discuté.
Le risque : deux lectures des mêmes comptes
- Le vendeur retient les retraitements qui augmentent l’EBE ; le repreneur ceux qui le diminuent.
- Un retraitement mal justifié décrédibilise l’ensemble du dossier.
- La banque du repreneur fait sa propre lecture, qui peut différer des deux autres.
- Un écart découvert pendant l’audit peut rouvrir la discussion sur le prix.
Exemple type : un EBE contesté
Exemple type, imaginé pour illustrer le propos : il ne s’agit pas d’un cas réel.
Un dirigeant présente un EBE retraité qu’il juge prudent. Le repreneur, de son côté, estime que certaines charges ont été retirées à tort et que d’autres manquent, par exemple le coût d’un directeur pour le remplacer. L’écart entre les deux lectures se traduit par une différence de prix importante, et la négociation se bloque.
Des retraitements justifiés et expliqués dès le départ auraient laissé moins de prise à la contestation.
Guide gratuit
Avant de vendre, regardez votre entreprise comme un repreneur
Le jour où un repreneur ouvre votre dossier, il cherche deux choses : ce qui justifie votre prix, et ce qui lui permettra de le discuter. Mieux vaut le savoir avant lui.
Le guide gratuit « 7 erreurs fatales » vous montre où il regarde, avec pour chaque erreur une action concrète à lancer.
À lire aussi
Valorisation d’entreprise : combien vaut la vôtre ?
Les grandes familles de méthodes et l’écart entre valeur et prix.
Évaluation d’un fonds de commerce : ce qui fait le prix
Pourquoi le prix d’un fonds ne se résume pas à un barème.
Questions fréquentes
Quelle est la définition de l’excédent brut d’exploitation ?
Selon l’Insee, c’est le solde du compte d’exploitation : il mesure ce que l’activité dégage avant les intérêts, les loyers et charges analogues, et avant les amortissements.
Comment calculer l’EBE retraité d’une pharmacie, d’un commerce ou d’une PME ?
Les retraitements dépendent de chaque entreprise et de chaque secteur. Leur calcul relève de votre expert-comptable ou d’un évaluateur. Ce qui compte pour vous, c’est de comprendre et de pouvoir justifier chacun d’eux face au repreneur.
Quelle différence entre EBE et résultat ?
Le résultat tient compte de charges que l’EBE ignore, comme les amortissements, les intérêts ou l’impôt. L’EBE mesure la performance de l’exploitation elle-même.
Ce que cette page ne vous dit pas
Cette page vous explique les enjeux. Elle laisse volontairement de côté les questions qui se tranchent au cas par cas, dans votre entreprise à vous :
- Quels retraitements le repreneur va-t-il contester dans vos comptes ?
- Où se situe la juste valeur de votre entreprise, entre le prix espéré et le prix finançable ?
- Comment augmenter le résultat de votre entreprise avant de la vendre ?
- Que ne faut-il pas dire au repreneur quand il interroge vos chiffres ?
Pour commencer, le guide gratuit « 7 erreurs fatales » vous montre les erreurs qui font baisser le prix ou échouer la vente, vues du côté du repreneur. Pour aller jusqu’au bout, le programme Vendre Mon Entreprise vous accompagne sur ces questions, étape par étape.
Sources
Textes et pages officiels consultés pour cette page. Ils peuvent évoluer : vérifiez la version en vigueur à la date de votre projet.
- Définition : Excédent brut d’exploitation – Insee
- Valoriser son entreprise avant la transmission – Service Public Entreprendre
- Diagnostiquer et valoriser l’entreprise à reprendre – Service Public Entreprendre